
Serbia revoca la licencia de ALTA Bank, preferida por los rusos, tras la derrota de Vučić
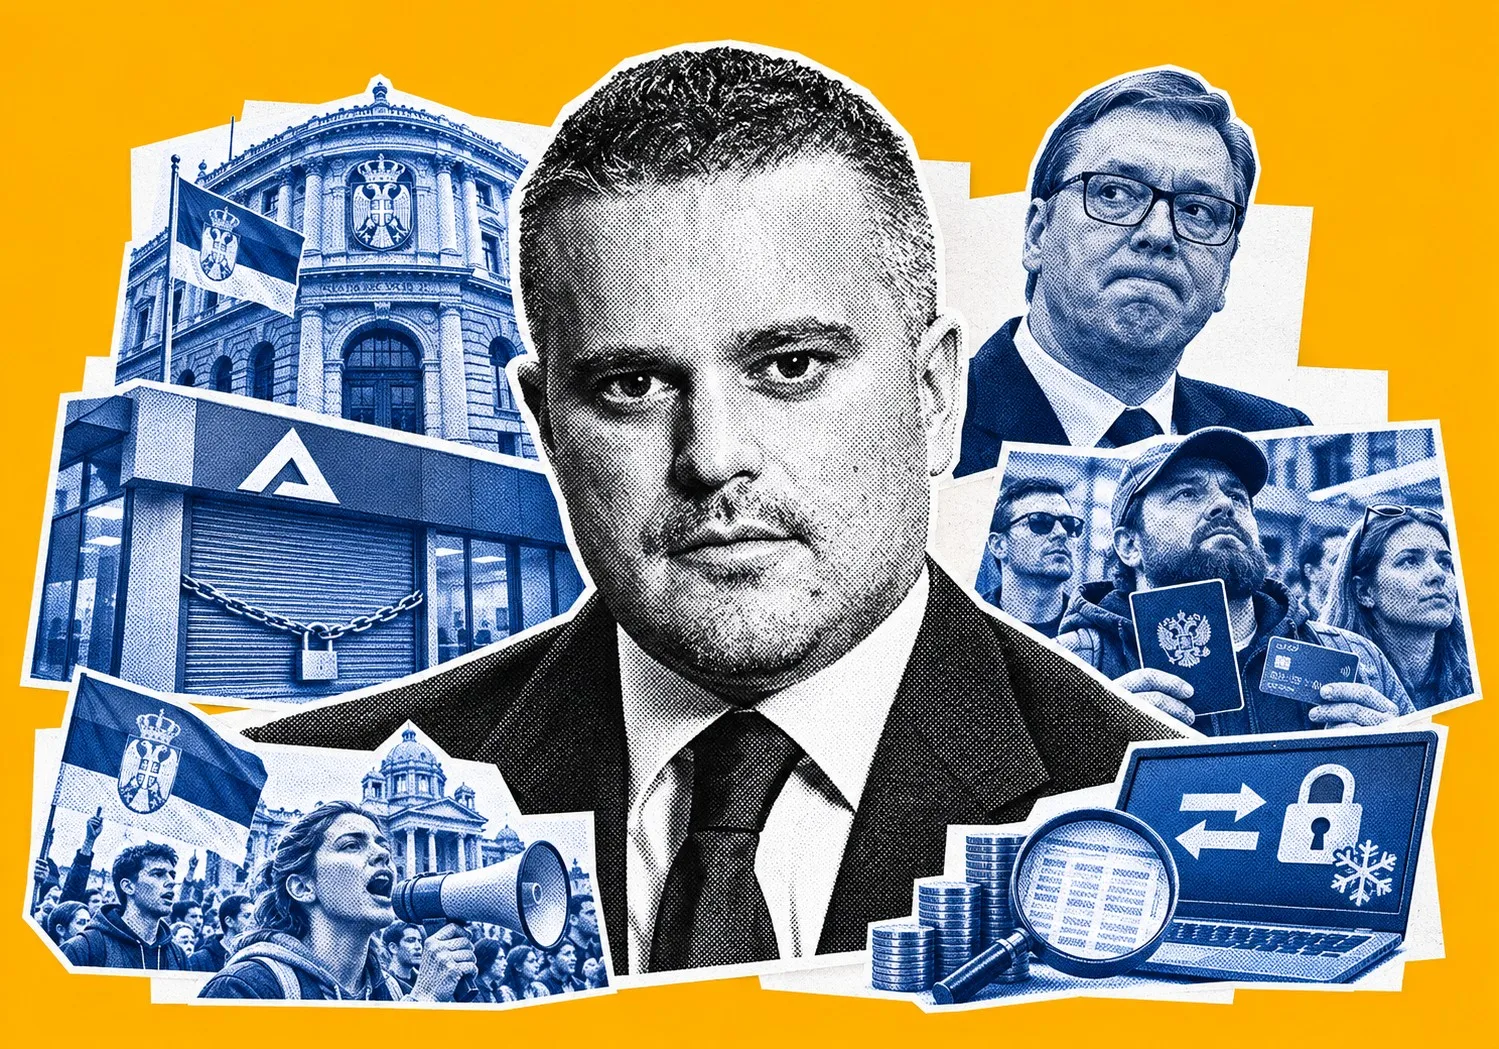
El banco central de Serbia revoca la licencia de ALTA banka, afectando a clientes rusos y desatando escrutinio sobre las conexiones políticas de su dueño.
El banco central de Serbia anunció la retirada de la licencia operativa de ALTA banka el 31 de octubre de 2026, días después de que el Partido Progresista Serbio (SNS) de Aleksandar Vučić perdiera las elecciones parlamentarias. El regulador citó un fuerte deterioro de las finanzas y la liquidez del banco. Su propietario, el empresario Davor Macura, había construido un grupo de rápido crecimiento durante los años del SNS y había sido vinculado por periodistas de investigación con figuras cercanas al expresidente.
El cierre también afectó a un grupo de clientes inusualmente expuesto: los rusos que se trasladaron a Serbia tras la invasión de Ucrania. ALTA se había convertido en uno de los pocos bancos dispuestos a abrir cuentas personales y empresariales para muchos de ellos cuando otros prestamistas exigían más documentación o rechazaban sus solicitudes.
Las tarjetas dejaron de funcionar, las sucursales cerraron y los clientes descubrieron que ya no podían usar sus ahorros ni recibir pagos.
Un salvavidas bancario para los expatriados rusos
Serbia no se sumó a las sanciones de la UE contra Moscú. Eso la hizo atractiva para profesionales y empresarios rusos que buscaban un lugar donde reubicarse después de febrero de 2022. Pero mudarse a Serbia y obtener una cuenta bancaria utilizable eran dos cosas distintas.
Clientes rusos entrevistados por RBC y Meduza describieron que los bancos les pedían contratos de trabajo serbios, permisos de residencia y pruebas detalladas de ingresos. Los requisitos variaban entre instituciones y a veces incluso entre sucursales. ALTA era considerada más flexible, especialmente para autónomos y recién llegados sin empleo local. También abría cuentas empresariales, esenciales para pagar impuestos, recibir honorarios de clientes y gestionar pequeñas empresas.
ALTA no era la única posibilidad. El banco estatal Poštanska štedionica y API Bank también atendían a algunos rusos. Sin embargo, las alternativas podían ser menos convenientes, más caras o no estar disponibles para determinados solicitantes. Eso ayuda a explicar por qué tantos expatriados concentraron sus operaciones bancarias en ALTA en lugar de repartir sus ahorros entre varias instituciones.
Tras el cierre, Meduza entrevistó a Anton, un trabajador de TI cuya familia tenía unos 70.000 € en una cuenta de ALTA, en parte producto de la venta de un apartamento en Rusia. Otro cliente, un profesor de fotografía que vive en Montenegro, dijo que usaba su tarjeta serbia para acceder a ingresos pagados a través de PayPal. Para él el problema no era un gran depósito: sin la tarjeta, las compras cotidianas y los pagos de viajes se volvieron difíciles. Un empresario describió la pérdida de la cuenta que utilizaba para salarios, alquiler de oficina e impuestos.
Según se informa, la base de clientes activos del banco aumentó alrededor de un 40% en 2025 hasta aproximadamente 66.500.
Las cifras públicas no establecen cuántos eran rusos ni qué proporción de los depósitos tenían.
Por qué otros bancos eran cautelosos
Un banco podía atender legalmente a un ciudadano ruso común en Serbia y aun así enfrentar obstáculos para mover el dinero de ese cliente a nivel internacional. Los prestamistas serbios dependen de bancos corresponsales extranjeros para compensar muchos pagos en euros y dólares. Esos intermediarios pueden rechazar transacciones que involucren instituciones rusas sancionadas o insistir en controles más exigentes.
El Banco Nacional de Serbia reconoció el problema en octubre de 2025, cuando se le preguntó por qué OTP Bank había dejado de procesar ciertas remesas desde Rusia. Serbia no había suspendido los pagos con Rusia, dijo, pero las sanciones internacionales y las decisiones de bancos extranjeros estaban afectando las transferencias. La distinción importaba a los prestamistas con propietarios europeos o con negocios significativos realizados a través de instituciones financieras de la UE.
Las propias instrucciones de ALTA advertían a los clientes no residentes que los bancos corresponsales podían rechazar determinadas transferencias vinculadas a Rusia, especialmente en dólares. Podía ofrecer una apertura de cuenta más sencilla que algunos competidores, pero no podía garantizar que todos los pagos al exterior se compensaran.
Se trataba de una oportunidad de negocio en un mercado difícil, no de una prueba de irregularidades en sí misma. La mayoría de los expatriados rusos no están sancionados individualmente. Aun así, un banco que se expande entre clientes internacionalmente móviles necesita controles adecuados sobre el origen del dinero, a quién pertenece y cómo se procesan las transacciones. Si los controles de ALTA mantuvieron el ritmo de su crecimiento es ahora objeto de escrutinio.
El ascenso de Macura y la conexión con Vučić
Macura comenzó con un negocio de cambio de divisas en el distrito de Zemun, en Belgrado, en 2008. Su grupo adquirió el control de Jubmes banka en 2019 y la rebautizó como ALTA banka. El prestamista creció rápidamente, mientras el grupo ALTA en su conjunto incursionó en bienes raíces, servicios de pago, seguros y comercio minorista.
Los periodistas serbios ya estaban examinando las conexiones del empresario mucho antes de que el banco quebrara. En 2024, la Red de Periodismo de Investigación de los Balcanes informó sobre operaciones inmobiliarias en el distrito de Dedinje, en Belgrado, que involucraban a la empresa de Macura, Danica Park, y terrenos vinculados a Milan Radoičić y Ljiljana Božović, esposa del empresario Zvonko Veselinović. Su reporte también identificó una conexión inmobiliaria que involucraba a Nikola Petrović, descrito ampliamente como un estrecho colaborador de Vučić.
Eran relaciones comerciales documentadas, no prueba de que Vučić controlara el banco o dirigiera a los reguladores. Pero ayudan a explicar por qué el extraordinario ascenso de Macura se convirtió en un tema político tras la derrota del SNS. Medios como N1 lo han descrito como un empresario cercano a las redes del partido; él y sus empresas han rechazado las acusaciones de conducta indebida.
Los negocios con el sector público añadieron escrutinio.
En 2023, ALTA Pay comenzó a procesar pagos en línea de facturas de electricidad para la empresa estatal Elektroprivreda Srbije (EPS). N1 informó de una comisión de 28,77 dinares por transacción y cuestionó los términos del acuerdo. Esa comisión parece pequeña hasta que se multiplica por un gran volumen de facturas mensuales. ALTA también gestionaba una cuenta de pago de EPS utilizada por clientes de Belgrado. Tras la retirada de la licencia del banco, EPS anunció una nueva cuenta para futuros pagos.
Que un proveedor privado gestione pagos relacionados con el gobierno no es automáticamente impropio, y la falta de una licitación convencional no prueba por sí sola una violación legal. Sin embargo, el valor comercial de estas relaciones hace que el proceso de adjudicación y cualquier concentración de depósitos bancarios sean temas legítimos de examen.
Las ambiciones de Macura iban mucho más allá de los pagos. En octubre de 2026, el grupo completó un acuerdo para adquirir operaciones de supermercados serbios, incluidas Idea, Mercator y Roda, de Fortenova Group. Esa compra ilustra la escala del imperio construido en torno a ALTA. Las empresas minoristas son entidades legales separadas; el fracaso del banco no significa automáticamente que sean insolventes.
Seis días después de las elecciones
El 25 de octubre, la oposición respaldada por estudiantes derrotó al bloque liderado por el SNS, tras casi dos años de protestas.
Vučić admitió la derrota.
La votación puso fin a un largo período de dominio del SNS, pero no reemplazó instantáneamente a todos los funcionarios nombrados bajo el gobierno anterior.
Esto importa porque la decisión sobre la licencia provino del Banco Nacional de Serbia antes de que un nuevo gabinete hubiera asumido el cargo.
No puede presentarse como una orden del liderazgo político entrante. El NBS dijo que ya había adoptado medidas de supervisión para mejorar la liquidez de ALTA, pero que la situación financiera del banco se había deteriorado aún más. No ha publicado un informe completo de la posición de financiamiento diario del banco ni de cualquier retiro inmediatamente después de la votación.
Una rápida pérdida de depósitos podría agravar un problema de liquidez existente. Sin embargo, todavía no hay suficiente evidencia pública para decir que los retiros posteriores a las elecciones causaron la quiebra. Las conexiones políticas de Macura y el momento oportuno justifican una investigación; ninguno de los dos sustituye el balance del banco.
La fiscalía de delincuencia organizada de Serbia solicitó al banco central el 27 de octubre información sobre las transacciones exteriores salientes de ALTA desde el 27 de septiembre. El 29 de octubre pidió detalles de conversiones de divisas y transferencias al exterior. Al día siguiente, los fiscales solicitaron una investigación policial de las operaciones del banco y de los funcionarios relevantes del banco central. Posteriormente, el NBS presentó una denuncia penal contra el banco y varios individuos responsables.
Los fiscales dijeron que los datos inicialmente proporcionados no cubrían el período más reciente y que un informe adicional solo podría prepararse después del 4 de noviembre. Por lo tanto, los registros necesarios para probar las afirmaciones de fuga de capitales aún no estaban disponibles públicamente el 2 de noviembre.
En la vecina Macedonia del Norte, un político de la oposición alegó que más de 50 millones de euros habían pasado por una institución relacionada con ALTA y cuestionó si el dinero se dirigía hacia Moscú.
Las autoridades de Macedonia del Norte instaron a la cautela, mientras que el banco local dijo que seguía abierto y era una entidad legal separada. Ni una transferencia ilegal ni Moscú como destino final habían sido establecidos públicamente.
La investigación debe distinguir las transferencias legítimas de clientes expatriados de cualquier movimiento sospechoso de fondos corporativos o vinculados políticamente. Atender a rusos no es prueba de que un banco haya blanqueado dinero; igualmente, atender a clientes legítimos no excusaría actividades ilegales por parte de ejecutivos u otros titulares de cuentas.
¿Qué pasa con los clientes?
La Agencia de Seguro de Depósitos de Serbia dice que los depósitos elegibles están cubiertos hasta 50.000 € por depositante. El reembolso debe comenzar dentro de los siete días hábiles posteriores a que el Tribunal Comercial de Belgrado abra el procedimiento de quiebra. Los clientes con saldos mayores deben buscar la recuperación del resto a través de ese proceso, sin garantía aún de cuánto recibirán.
La quiebra del banco ha dejado a los investigadores con preguntas específicas. ¿Cuándo comenzó a debilitarse su liquidez? ¿Qué sabían los supervisores? ¿Cuánto dinero salió en las últimas semanas y quién lo controlaba? ¿Expusieron las relaciones con el sector público al prestamista a riesgos de financiamiento concentrado?
Fuentes:Vreme, SOT, Meduza, Deposit Insurance Agency ALTA, National Bank of Serbia