
Le déficit de raffinage européen : pourquoi l'UE alerte sur une nouvelle crise énergétique
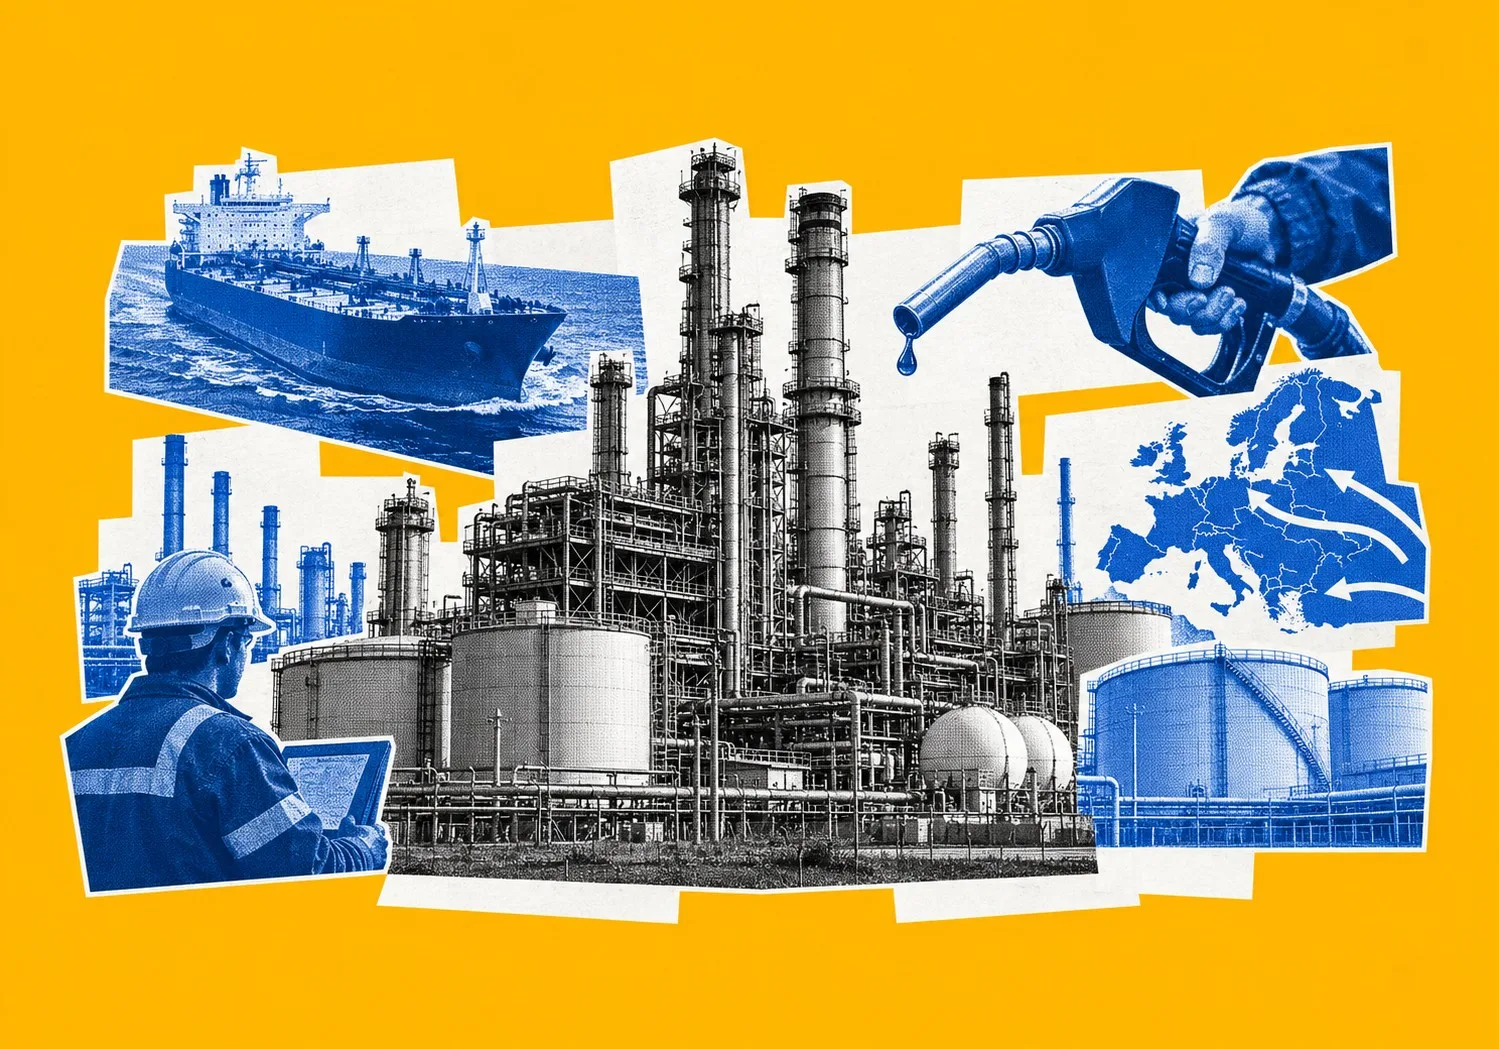
Le conflit au Moyen-Orient fait grimper le brut au-delà de 115 dollars le baril et les stocks de gaz européens chutent, alors que Bruxelles évalue des mesures d'urgence face au déficit de raffinage de l'UE.
Le conflit au Moyen-Orient a fait grimper les prix du pétrole brut au-delà de 115 dollars le baril, tandis que les stocks de gaz naturel européens sont tombés à leur plus bas niveau depuis une décennie. En conséquence, les responsables européens font face aux conséquences de la réduction des capacités industrielles de transformation intermédiaire, qui a accru la dépendance du continent à l'égard de fournisseurs de carburants extérieurs.

Bruxelles évalue actuellement d'éventuelles mesures d'urgence, notamment des libérations de stocks stratégiques et un rationnement des carburants.
Au-delà des goulets d'étranglement d'approvisionnement à court terme, les développements actuels reflètent une lacune structurelle de la politique européenne, qui avait anticipé une réduction de la dépendance intérieure au traitement des combustibles fossiles avant le déploiement des énergies alternatives.
L'initiative de Bruxelles marque un changement dans la manière dont les institutions européennes abordent la chaîne d'approvisionnement énergétique.
Pendant des années, la politique s'est concentrée principalement sur la diversification des sources de pétrole brut, en partant du principe que les marchés internationaux fourniraient de manière fiable des produits pétroliers raffinés.
Cependant, les perturbations actuelles démontrent que la capacité de raffinage constitue une variable industrielle indépendante. Sans installations opérationnelles pour transformer le pétrole brut en distillats moyens, l'accès au pétrole brut ne garantit pas une sécurité énergétique fonctionnelle pour les transports, l'agriculture ou la défense.
L'angle mort du segment intermédiaire
Depuis 2009, l'Europe a réduit sa capacité de raffinage primaire d'un cinquième.
Selon les données sectorielles de Concawe, la division scientifique de FuelsEurope, trente-cinq installations de traitement conventionnelles ont fermé dans l'UE, au Royaume-Uni, en Norvège et en Suisse.
Ces fermetures ont retiré 167,6 millions de tonnes de capacité de raffinage primaire annuelle du système énergétique européen.
À la fin de 2025, la capacité totale de ces pays s'élevait à 625,4 millions de tonnes par an réparties sur 72 raffineries conventionnelles restantes. L'UE-27 représentait à elle seule 567,4 millions de tonnes de ce total.
Cette capacité restante est inégalement répartie entre les États membres.
L'Allemagne demeure le plus grand centre de raffinage de la région, avec 98,7 millions de tonnes de capacité annuelle. Elle est suivie par l'Italie avec 78,6 millions de tonnes, l'Espagne avec 70,6 millions de tonnes, les Pays-Bas avec 59,7 millions de tonnes, la France avec 57,4 millions de tonnes et la Belgique avec 32 millions de tonnes. Ensemble, ces six pays représentent la grande majorité de l'infrastructure de traitement pétrolier du bloc.

Cependant, la réduction globale d'environ 10 pour cent de la capacité de raffinage de l'UE au cours des deux dernières décennies a érodé la flexibilité opérationnelle de la région.
Au moins cinq installations fermées ont fait l'objet de transformations industrielles complètes, abandonnant le traitement du pétrole brut pour se convertir en bioraffineries.
La dynamique du marché a depuis évolué sous la pression géopolitique.
Cadrant le déclin directement en termes de sécurité plutôt que d'ajustement habituel du marché, Jørgensen a déclaré : "We need to counter this trend and ensure that we have adequate and flexible refining capacity in Europe. Today and for the future. This is not just a matter of economic competitiveness. It is also a matter of security."
Les tensions se sont accrues après les actions militaires américaines et israéliennes concernant l'Iran fin février, ainsi que les attaques ultérieures contre les infrastructures pétrolières du Golfe.
Ce conflit a coïncidé avec des frappes ukrainiennes sur les infrastructures de raffinage russes et des suspensions d'exportations par la Chine.
Bien que le pétrole brut continue de circuler sur les routes commerciales maritimes, le Brent a atteint un pic proche de 117 dollars le baril, avec une moyenne de 101 dollars tout au long du mois de septembre.
Les prix de gros du gaz européen ont atteint 97 euros par mégawattheure cette semaine, tandis que les niveaux de stockage de gaz naturel s'établissent à environ 75 pour cent, contre une moyenne saisonnière de 80 pour cent à l'approche de l'hiver.
La principale vulnérabilité reste centrée sur les produits pétroliers finis, en particulier le diesel et le carburéacteur.
Selon les données citées par Jørgensen, l'Union européenne a absorbé plus de 100 milliards d'euros de coûts supplémentaires d'importation de combustibles fossiles depuis fin février sans augmenter les volumes totaux de carburants importés.
En outre, les mécanismes d'urgence existants ont été conçus principalement autour des matières premières plutôt que des produits finis.
Les réserves d'urgence européennes sont constituées majoritairement de pétrole brut non raffiné, qui ne peut pas alimenter directement les flottes logistiques, l'aviation commerciale, les machines agricoles ou les équipements militaires.
Ben McWilliams, chercheur affilié au think tank Bruegel, a noté que les stocks d'urgence ne peuvent pas remplacer les infrastructures de raffinage nationales.
Le traitement intermédiaire reste une composante intégrale de l'autonomie industrielle, car les réserves de brut nécessitent des installations de traitement actives pour maintenir la stabilité de l'approvisionnement quotidien.
McWilliams a souligné que l'Europe doit maintenir soigneusement sa capacité de raffinage nationale spécifiquement pour répondre aux exigences techniques distinctes de chaque carburant, notamment le diesel, l'essence, le kérosène et le naphta pour l'industrie chimique.
La fracture géopolitique sur la protection industrielle
Des divisions politiques concernant la sécurité des carburants émergent parmi les États membres de l'UE.
À la veille d'une réunion des ministres de l'énergie le 29 octobre, la Pologne, la Tchéquie et la Slovaquie ont soumis un document de position conjoint demandant une stratégie à long terme pour préserver les raffineries de pétrole nationales.
Les trois gouvernements d'Europe centrale ont souligné que l'approvisionnement en pétrole brut et l'approvisionnement en produits raffinés constituent des défis politiques distincts.
"Security of crude oil supply and security of refined product supply are distinct challenges", indique le document conjoint. "Crude oil cannot substitute for diesel or aviation fuel without suitable processing capacity." Le document avertissait que de nouvelles fermetures d'usines augmenteraient la dépendance à long terme à l'égard de processeurs étrangers.
La soumission conjointe notait que des secteurs essentiels, notamment l'aviation, le transport maritime, l'agriculture, la défense et les services d'urgence, continueront de nécessiter des carburants liquides dans un avenir prévisible.
Par conséquent, les infrastructures de traitement nationales constituent un atout stratégique.
Tout en saluant le plan de la Commission visant à évaluer la capacité de raffinage, les trois gouvernements ont appelé à des mesures concrètes pour maintenir la compétitivité économique des installations européennes et leur résilience face aux futures perturbations extérieures.
Cette position rejoint les évaluations du commissaire à la Défense Andrius Kubilius concernant la mobilité militaire et l'état de préparation opérationnelle. Kubilius copréside les discussions politiques avec Jørgensen, ce qui reflète l'intégration de l'approvisionnement industriel en carburants dans la planification de défense européenne au sens large. La logistique des transports, les services d'urgence et les opérations de défense dépendent de distillats moyens tels que le diesel et le kérosène, qui ne peuvent pas être immédiatement remplacés par des sources d'énergie alternatives.
Cependant, les propositions visant à soutenir la capacité de raffinage européenne recoupent les cadres climatiques existants de l'UE.
Les législateurs écologistes du Parlement européen ont contesté l'initiative industrielle de la Commission.
L'eurodéputé allemand Michael Bloss a soutenu que l'attribution des fermetures de raffineries aux objectifs climatiques déforme les facteurs du marché.
"We keep our emergency stocks mostly as crude, while our actual weak spot is diesel and jet fuel", a déclaré Bloss.
"Blaming climate policy for refinery closures gets the story backward."
Selon lui, les fermetures d'installations reflétaient des décisions commerciales fondées sur les tendances prévues de la demande et la compression des marges bénéficiaires.
Bloss préconisait d'accélérer l'électrification des transports plutôt que d'orienter des capitaux vers les infrastructures de combustibles fossiles, avertissant que la modification des normes d'émission ou le subventionnement de la capacité de raffinage pourrait prolonger la dépendance aux combustibles fossiles.
Ce chevauchement politique présente un choix opérationnel pour Bruxelles.
Augmenter la production des raffineries existantes nécessite une flexibilité réglementaire et des investissements en capital. À l'inverse, la réouverture d'installations fermées ou la construction de nouvelles usines impliquent des délais pluriannuels et des engagements financiers à long terme qui contrastent avec les objectifs de l'UE de réduire la dépendance aux combustibles fossiles.
L'attention actuelle de la Commission reste centrée sur l'identification d'ajustements opérationnels immédiats susceptibles d'accroître la production des installations existantes. L'augmentation de la production des usines actives offre une réponse plus rapide à d'éventuelles pénuries de carburants que la construction de nouvelles installations, qui nécessitent des années d'autorisations, de planification et de déploiement de capitaux.
La réouverture d'usines fermées présente des obstacles similaires, les investisseurs ayant besoin d'une visibilité à long terme sur la demande pour justifier des dépenses en capital sur la durée de vie opérationnelle de l'actif.
Un réalignement systémique de la vulnérabilité énergétique
L'environnement actuel du marché met en évidence la relation entre la politique industrielle et la transition énergétique.
La politique régionale s'est concentrée sur la réduction du traitement national des combustibles fossiles tout en s'appuyant sur les marchés internationaux pour fournir des carburants finis pendant la période de transition.
En raison de cette stratégie de transition, la dépendance européenne aux carburants finis importés de régions extérieures — notamment le Moyen-Orient, les États-Unis et l'Inde — s'est accrue. Lorsque les chaînes d'approvisionnement mondiales subissent des frictions ou que les raffineurs étrangers ajustent leurs volumes d'exportation, les marchés européens subissent immédiatement des pressions sur les prix.
Par conséquent, la baisse de la production de raffinage nationale a déplacé la position du marché vers des centres de traitement de pays tiers.
Les consommateurs européens font face à des coûts énergétiques plus élevés, les factures énergétiques annuelles des ménages britanniques devant augmenter de 16 pour cent pour atteindre environ 2 000 livres, tandis que les raffineurs étrangers gèrent les écarts d'approvisionnement.
Les régulateurs de l'énergie du Royaume-Uni ont noté que la dépendance aux importations d'électricité et de carburants expose les consommateurs aux fluctuations des prix internationaux, en soulignant les paiements élevés pour les importations d'électricité au cours de l'année écoulée.
L'environnement macroéconomique plus large reflète ces pressions énergétiques sur les marchés européens.
Alors que les prix de gros du gaz ont bondi et que le Brent a fluctué près de 115 dollars le baril, les marchés financiers européens au sens large ont affiché une évolution prudente. L'indice Stoxx Europe 600 a progressé de 0,3 pour cent en début de séance, tandis que le FTSE 100 britannique a gagné 0,4 pour cent, même si les coûts énergétiques ont créé une pression inflationniste plus large sur les secteurs industriels.
Le plan immédiat de la Commission européenne se concentre sur des consultations techniques avec les raffineurs afin d'optimiser la production des usines en activité, avec un examen des progrès prévu début 2027.
Cependant, les ajustements techniques ne résolvent pas les choix structurels auxquels le secteur est confronté. Les représentants de l'industrie de FuelsEurope ont souligné que les raffineurs européens font face à des coûts d'exploitation plus élevés et à des conditions réglementaires plus strictes que leurs concurrents d'autres régions. L'organisme professionnel s'est interrogé sur la question de savoir si l'Europe maintiendra sa capacité de traitement nationale pendant sa transformation industrielle ou deviendra de plus en plus dépendante des importations en provenance de régions appliquant des normes réglementaires différentes.
Les infrastructures énergétiques européennes évoluent dans un environnement international en mutation. Les réductions de la capacité de traitement nationale avant la montée en puissance complète des systèmes énergétiques alternatifs ont accru l'exposition aux évolutions du marché mondial.
À l'approche de l'hiver avec des niveaux de stockage plus faibles et des marchés de l'énergie fluctuants, les décideurs européens font face à une réalité structurelle claire : la gestion de la sécurité énergétique exige de répondre aux besoins physiques du traitement intermédiaire tout en poursuivant les objectifs de décarbonation à long terme.
Sources : Euronews, The Guardian, Concawe