
La crisis del automóvil en Alemania acelera el giro hacia la producción de defensa

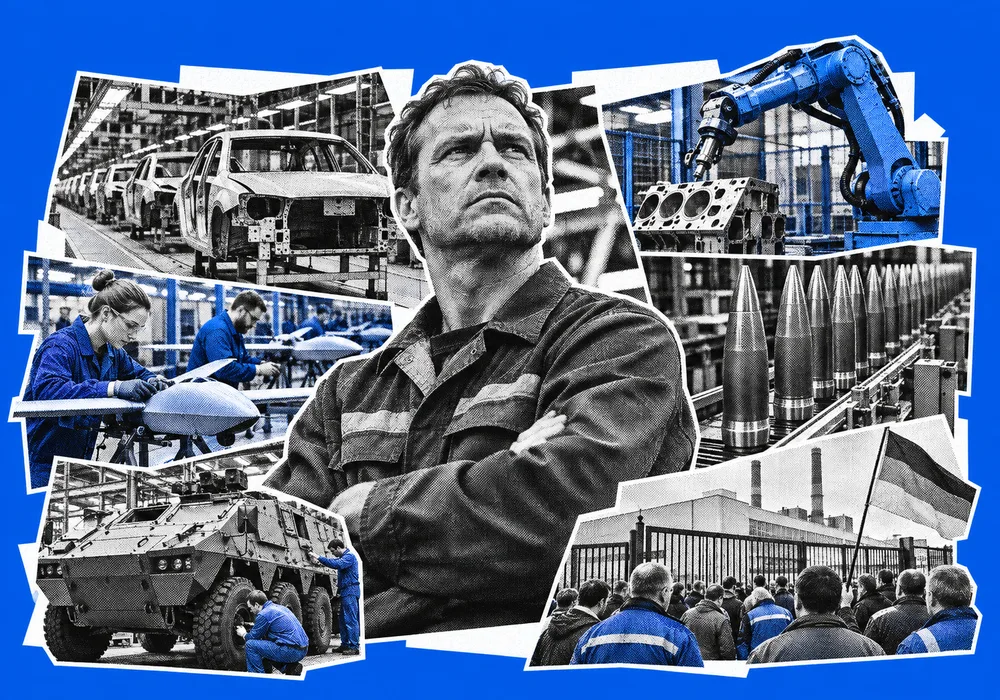
La crisis del automóvil en Alemania impulsa a los proveedores hacia la producción de defensa, drones y aeroespacial, en medio de la pérdida de empleos y la incertidumbre.
La industria automovilística alemana atraviesa una transformación estructural mientras la caída de la demanda, la creciente competencia de los fabricantes chinos y los aranceles estadounidenses presionan a las empresas de toda la cadena de suministro. Las consecuencias se extienden mucho más allá de los grandes fabricantes de automóviles y afectan a miles de proveedores más pequeños cuyos negocios han dependido tradicionalmente del suministro de componentes al sector automovilístico. Cada vez más, estas empresas buscan en la defensa, la aeroespacial y otros mercados industriales la forma de mantener su capacidad de producción y reducir su dependencia de la industria del automóvil.
Un ejemplo es Jopp, un fabricante familiar con sede en Baviera, una de las regiones automovilísticas más importantes de Alemania. La empresa comenzó a explorar la producción de defensa cuando su contrato para fabricar sistemas de engranajes para Porsche se acercaba a su fin. Desde entonces ha establecido una asociación con la empresa alemana de defensa Highcat, produciendo drones de vigilancia para clientes como el ejército, la policía y los servicios de bomberos. Jopp tiene ahora capacidad para fabricar hasta 1.000 drones al mes, lo que demuestra cómo las instalaciones industriales existentes y la experiencia manufacturera pueden reorientarse hacia las nuevas necesidades de defensa.
La transición forma parte también de un esfuerzo a más largo plazo por diversificar la base de clientes de la empresa. La producción automovilística representa actualmente alrededor del 85% de las ventas de Jopp, pero la dirección pretende reducir esa proporción al 60% para 2035. La prioridad inmediata, sin embargo, es mantener el empleo más que una expansión rápida. La empresa ya ha reducido su plantilla de unos 2.000 empleados hace seis años a 1.400, al tiempo que cerraba dos fábricas a medida que se debilitaba la demanda de los clientes del sector automovilístico.
La defensa se convierte en un mercado industrial alternativo
La experiencia de Jopp refleja un ajuste más amplio en el conjunto del sector manufacturero alemán. Según una encuesta de la consultora Roland Berger, casi el 80% de los proveedores alemanes del automóvil buscaban oportunidades en otros sectores, y la defensa, el espacio y la tecnología médica se perfilaban como alternativas especialmente atractivas. La magnitud del ajuste refleja la profundidad de la recesión automovilística: la industria del automóvil alemana ha perdido más de 140.000 empleos desde 2019, lo que equivale aproximadamente a uno de cada seis puestos del sector, según EY.
Los grandes grupos industriales siguen estrategias similares. Schaeffler, uno de los principales fabricantes alemanes de componentes automovilísticos e industriales, ha anunciado planes para eliminar más de 8.000 empleos al tiempo que se expande hacia nuevos mercados. Su estrategia de diversificación incluye la cooperación con la empresa estadounidense de datos satelitales Spire Global en componentes para naves espaciales, con la posibilidad de entrar en la fabricación de satélites. La empresa también ha anunciado planes para producir los drones de ataque Damocles desarrollados por el fabricante francés Delair, junto con sistemas interceptores Aspik diseñados para contrarrestar drones hostiles.
Estos avances indican que la expansión de la producción europea de defensa está creando oportunidades más allá de los fabricantes de armas tradicionales. Las empresas con experiencia consolidada en ingeniería de precisión, electrónica, sistemas mecánicos y fabricación a escala industrial pueden potencialmente pasar a formar parte de la cadena de suministro de defensa sin haber operado antes en el sector militar. Para Alemania, esto ofrece una vía para conservar capacidades industriales que de otro modo podrían verse debilitadas por la caída de la inversión y la producción automovilísticas.
La creciente demanda de drones y tecnologías antidrón es especialmente relevante. Los ejércitos europeos priorizan cada vez más los sistemas no tripulados, las capacidades de vigilancia y la protección frente a amenazas aéreas. Esto crea un mercado para fabricantes capaces de adaptar los procesos de producción existentes a los requisitos militares. La participación de proveedores del automóvil podría, por tanto, contribuir a ampliar la base industrial disponible para las empresas europeas de defensa, reduciendo la dependencia de un grupo relativamente reducido de fabricantes especializados.
La diversificación industrial tiene límites estructurales
Sin embargo, la transición de la producción automovilística a la de defensa no es un reemplazo directo de un mercado por otro. Los fabricantes de automóviles operan tradicionalmente mediante contratos a largo plazo y grandes volúmenes de producción, lo que permite a los proveedores prever la demanda, planificar inversiones y mantener un empleo relativamente estable. La contratación de defensa sigue un modelo diferente, que a menudo se basa en acuerdos marco, lotes de producción más pequeños y pedidos que dependen de los presupuestos gubernamentales y de las decisiones de contratación pública.
Esto genera incertidumbre para las empresas que intentan trasladar sus operaciones al sector de la defensa. Aunque la demanda militar crece, no se traduce necesariamente en volúmenes de producción previsibles ni en contratos suficientes para sustituir el negocio automovilístico perdido. La competencia también se intensifica a medida que los fabricantes de defensa establecidos y las nuevas empresas tecnológicas buscan beneficiarse del aumento del gasto militar europeo.
Los expertos del sector han advertido en consecuencia de que la diversificación debe considerarse una fuente adicional de ingresos y no una solución a la propia crisis del automóvil. Los problemas de fondo a los que se enfrentan los fabricantes alemanes de automóviles, incluidos la competencia internacional, la débil demanda europea y la presión sobre los costes de producción, siguen sin resolverse. Entrar en los mercados de defensa puede proteger fábricas seleccionadas y preservar conocimientos industriales especializados, pero no puede por sí solo restaurar la competitividad de la cadena de suministro automovilística.
Implicaciones para la capacidad industrial de defensa de Europa
El cambio tiene, no obstante, implicaciones que van más allá del ajuste económico interno de Alemania. Los gobiernos europeos están sometidos a una presión creciente para ampliar la producción de defensa, reforzar las cadenas de suministro y reducir las vulnerabilidades en tecnologías militares críticas. Incorporar a los proveedores del automóvil a este proceso podría dar acceso a instalaciones industriales existentes, trabajadores cualificados y redes de fabricación consolidadas, lo que potencialmente aceleraría la expansión de la capacidad de producción.
Alemania es especialmente importante en este contexto por la escala y la profundidad tecnológica de su base industrial. La conversión de algunos proveedores del automóvil hacia la producción de defensa podría ayudar a conectar las regiones manufactureras tradicionales con el ecosistema de defensa emergente de Europa. También podría crear oportunidades para empresas más pequeñas que poseen capacidades de ingeniería relevantes pero que históricamente han carecido de acceso a los mercados de contratación militar.
Al mismo tiempo, el éxito de esta transformación dependerá de que los gobiernos puedan ofrecer una demanda suficientemente previsible, simplificar los procedimientos de contratación y establecer asociaciones a más largo plazo con los proveedores industriales. Sin requisitos de producción más claros y una inversión sostenida, las empresas pueden tener dificultades para justificar los costes de adaptar instalaciones, obtener certificaciones y desarrollar productos específicamente militares. El reto no consiste, por tanto, simplemente en atraer a más fabricantes hacia la defensa, sino en crear las condiciones para que puedan seguir siendo proveedores comercialmente viables.
La crisis del automóvil en Alemania se está convirtiendo, en consecuencia, en parte de una reordenación industrial europea más amplia. El movimiento de los fabricantes desde los componentes para automóviles hacia los drones, las naves espaciales y las tecnologías militares ilustra cómo la presión económica puede acelerar la reasignación de recursos industriales. Aunque este proceso ofrece una oportunidad para reforzar la base manufacturera de defensa de Europa, su valor a largo plazo dependerá de si el continente puede convertir la creciente demanda militar en un ecosistema industrial estable en lugar de una alternativa temporal para empresas con dificultades en otros sectores.
Fuentes: Euronews, Roland Berger