
La crise automobile allemande accélère la transition vers la production de défense

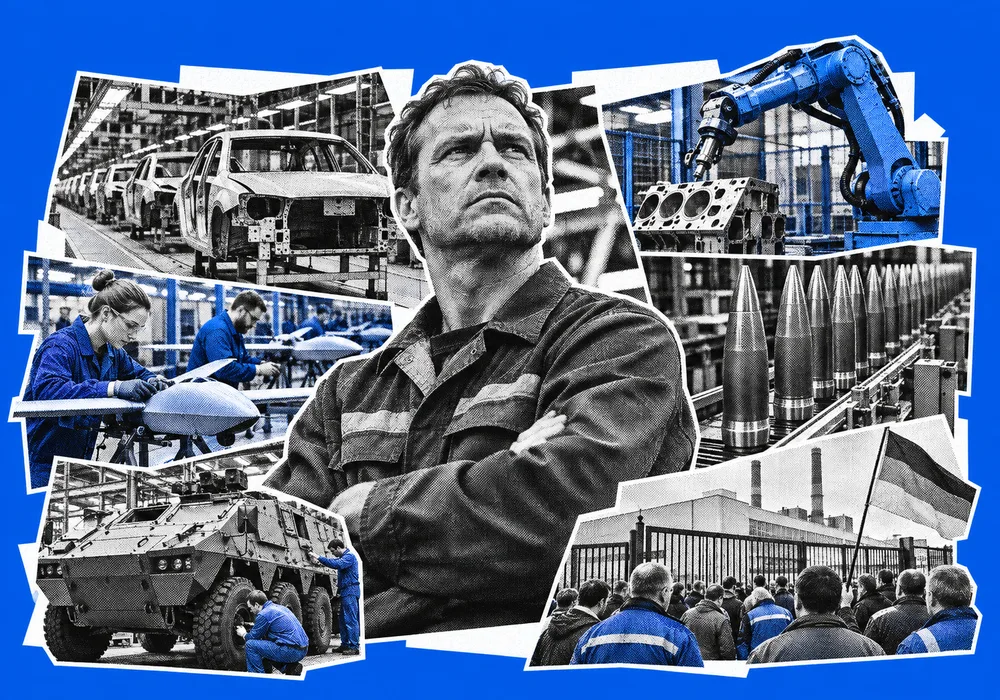
La crise de l'automobile allemande pousse les fournisseurs vers la défense, l'aérospatiale et d'autres marchés industriels pour préserver emplois et capacités.
L'industrie automobile allemande traverse une transformation structurelle, la baisse de la demande, la concurrence croissante des constructeurs chinois et les droits de douane américains pesant sur les entreprises de toute la chaîne d'approvisionnement. Les conséquences dépassent largement les grands constructeurs et touchent des milliers de fabricants plus petits dont l'activité dépend traditionnellement de la fourniture de composants au secteur automobile. De plus en plus, ces entreprises se tournent vers la défense, l'aérospatiale et d'autres marchés industriels pour maintenir leurs capacités de production et réduire leur dépendance à l'égard de l'industrie automobile.
Un exemple est Jopp, un fabricant familial basé en Bavière, l'une des régions automobiles les plus importantes d'Allemagne. L'entreprise a commencé à explorer la production de défense alors que son contrat de fabrication de systèmes d'engrenages pour Porsche arrivait à son terme. Elle a depuis noué un partenariat avec la société de défense allemande Highcat, produisant des drones de surveillance pour des clients incluant l'armée, la police et les services d'incendie. Jopp dispose désormais de la capacité de fabriquer jusqu'à 1 000 drones par mois, ce qui illustre comment des installations industrielles et un savoir-faire manufacturier existants peuvent être réorientés vers de nouveaux besoins de défense.
Cette transition s'inscrit aussi dans un effort de plus long terme visant à diversifier la clientèle de l'entreprise. La production automobile représente actuellement environ 85 % des ventes de Jopp, mais la direction vise à réduire cette part à 60 % d'ici 2035. La priorité immédiate est toutefois le maintien de l'emploi plutôt qu'une expansion rapide. L'entreprise a déjà réduit ses effectifs, passant d'environ 2 000 salariés il y a six ans à 1 400, tout en fermant deux usines en raison de l'affaiblissement de la demande de ses clients automobiles.
La défense devient un marché industriel alternatif
L'expérience de Jopp reflète un ajustement plus large du secteur manufacturier allemand. Selon une enquête du cabinet de conseil Roland Berger, près de 80 % des fournisseurs automobiles allemands cherchaient des opportunités dans d'autres industries, la défense, le spatial et la technologie médicale apparaissant comme des alternatives particulièrement attractives. L'ampleur de cet ajustement reflète la profondeur du déclin automobile : l'industrie automobile allemande a perdu plus de 140 000 emplois depuis 2019, soit environ un poste sur six dans le secteur, selon EY.
De grands groupes industriels poursuivent des stratégies similaires. Schaeffler, l'un des principaux fabricants allemands de composants automobiles et industriels, a annoncé son intention de supprimer plus de 8 000 emplois tout en se développant sur de nouveaux marchés. Sa stratégie de diversification comprend une coopération avec la société américaine de données satellitaires Spire Global sur des composants de vaisseaux spatiaux, avec la possibilité de se lancer dans la fabrication de satellites. L'entreprise a également annoncé son intention de produire les drones d'attaque Damocles développés par le fabricant français Delair, ainsi que les systèmes intercepteurs Aspik conçus pour contrer les drones hostiles.
Ces évolutions indiquent que l'expansion de la production de défense européenne crée des opportunités au-delà des fabricants d'armes traditionnels. Les entreprises possédant une expertise reconnue en ingénierie de précision, en électronique, en systèmes mécaniques et en fabrication à l'échelle industrielle peuvent potentiellement intégrer la chaîne d'approvisionnement de défense sans avoir auparavant opéré dans le secteur militaire. Pour l'Allemagne, cela offre un moyen de conserver des capacités industrielles qui pourraient autrement être affaiblies par le déclin des investissements et de la production automobiles.
La demande croissante de drones et de technologies anti-drones est particulièrement pertinente. Les armées européennes accordent de plus en plus la priorité aux systèmes sans pilote, aux capacités de surveillance et à la protection contre les menaces aériennes. Cela crée un marché pour les fabricants capables d'adapter leurs processus de production existants aux exigences militaires. L'implication des fournisseurs automobiles pourrait donc contribuer à élargir la base industrielle disponible pour les entreprises de défense européennes, en réduisant la dépendance à un groupe relativement restreint de fabricants spécialisés.
La diversification industrielle a des limites structurelles
Toutefois, la transition de la production automobile vers la production de défense ne consiste pas simplement à remplacer un marché par un autre. Les constructeurs automobiles opèrent traditionnellement par contrats à long terme et gros volumes de production, ce qui permet aux fournisseurs de prévoir la demande, de planifier leurs investissements et de maintenir un emploi relativement stable. Les achats de défense suivent un modèle différent, reposant souvent sur des accords-cadres, des lots de production plus petits et des commandes qui dépendent des budgets gouvernementaux et des décisions d'achat.
Cela crée une incertitude pour les entreprises qui tentent de transférer leurs activités vers le secteur de la défense. Bien que la demande militaire soit croissante, elle ne se traduit pas nécessairement par des volumes de production prévisibles ni par des contrats suffisants pour remplacer l'activité automobile perdue. La concurrence s'intensifie également, les fabricants de défense établis et les nouvelles entreprises technologiques cherchant à profiter de l'augmentation des dépenses militaires européennes.
Les experts du secteur ont par conséquent averti que la diversification devrait être considérée comme une source de revenus supplémentaire plutôt que comme une solution à la crise automobile elle-même. Les problèmes de fond auxquels sont confrontés les constructeurs automobiles allemands, notamment la concurrence internationale, la faible demande européenne et la pression sur les coûts de production, restent non résolus. L'entrée sur les marchés de la défense peut protéger certaines usines et préserver un savoir-faire industriel spécialisé, mais elle ne peut pas à elle seule restaurer la compétitivité de la chaîne d'approvisionnement automobile.
Implications pour la capacité industrielle de défense de l'Europe
Ce mouvement a néanmoins des implications qui dépassent l'ajustement économique intérieur allemand. Les gouvernements européens sont soumis à une pression croissante pour développer la production de défense, renforcer les chaînes d'approvisionnement et réduire les vulnérabilités dans les technologies militaires critiques. L'intégration des fournisseurs automobiles dans ce processus pourrait donner accès à des installations industrielles existantes, à une main-d'œuvre qualifiée et à des réseaux de fabrication établis, ce qui pourrait accélérer l'expansion des capacités de production.
L'Allemagne est particulièrement importante dans ce contexte en raison de l'ampleur et de la profondeur technologique de sa base industrielle. La conversion de certains fournisseurs automobiles vers la production de défense pourrait aider à relier les régions manufacturières traditionnelles à l'écosystème de défense émergent de l'Europe. Elle pourrait aussi créer des opportunités pour les petites entreprises qui possèdent des capacités d'ingénierie pertinentes mais n'ont historiquement pas eu accès aux marchés des achats militaires.
En même temps, le succès de cette transformation dépendra de la capacité des gouvernements à fournir une demande suffisamment prévisible, à simplifier les procédures d'achat et à établir des partenariats à plus long terme avec les fournisseurs industriels. Sans exigences de production plus claires et sans investissement durable, les entreprises pourraient avoir du mal à justifier les coûts d'adaptation des installations, d'obtention des certifications et de développement de produits spécifiquement militaires. Le défi n'est donc pas simplement d'attirer davantage de fabricants vers la défense, mais de créer les conditions dans lesquelles ils peuvent rester des fournisseurs commercialement viables.
La crise automobile allemande s'inscrit par conséquent dans un réalignement industriel européen plus large. Le passage des fabricants de composants automobiles vers les drones, les vaisseaux spatiaux et les technologies militaires illustre comment la pression économique peut accélérer la réaffectation des ressources industrielles. Si ce processus offre une opportunité de renforcer la base de fabrication de défense de l'Europe, sa valeur à long terme dépendra de la capacité du continent à transformer la demande militaire croissante en un écosystème industriel stable plutôt qu'en une alternative temporaire pour des entreprises en difficulté dans d'autres secteurs.
Sources : Euronews, Roland Berger