
Acuerdo comercial UE-China: Bruselas limita las importaciones de híbridos chinos a cambio de minerales críticos

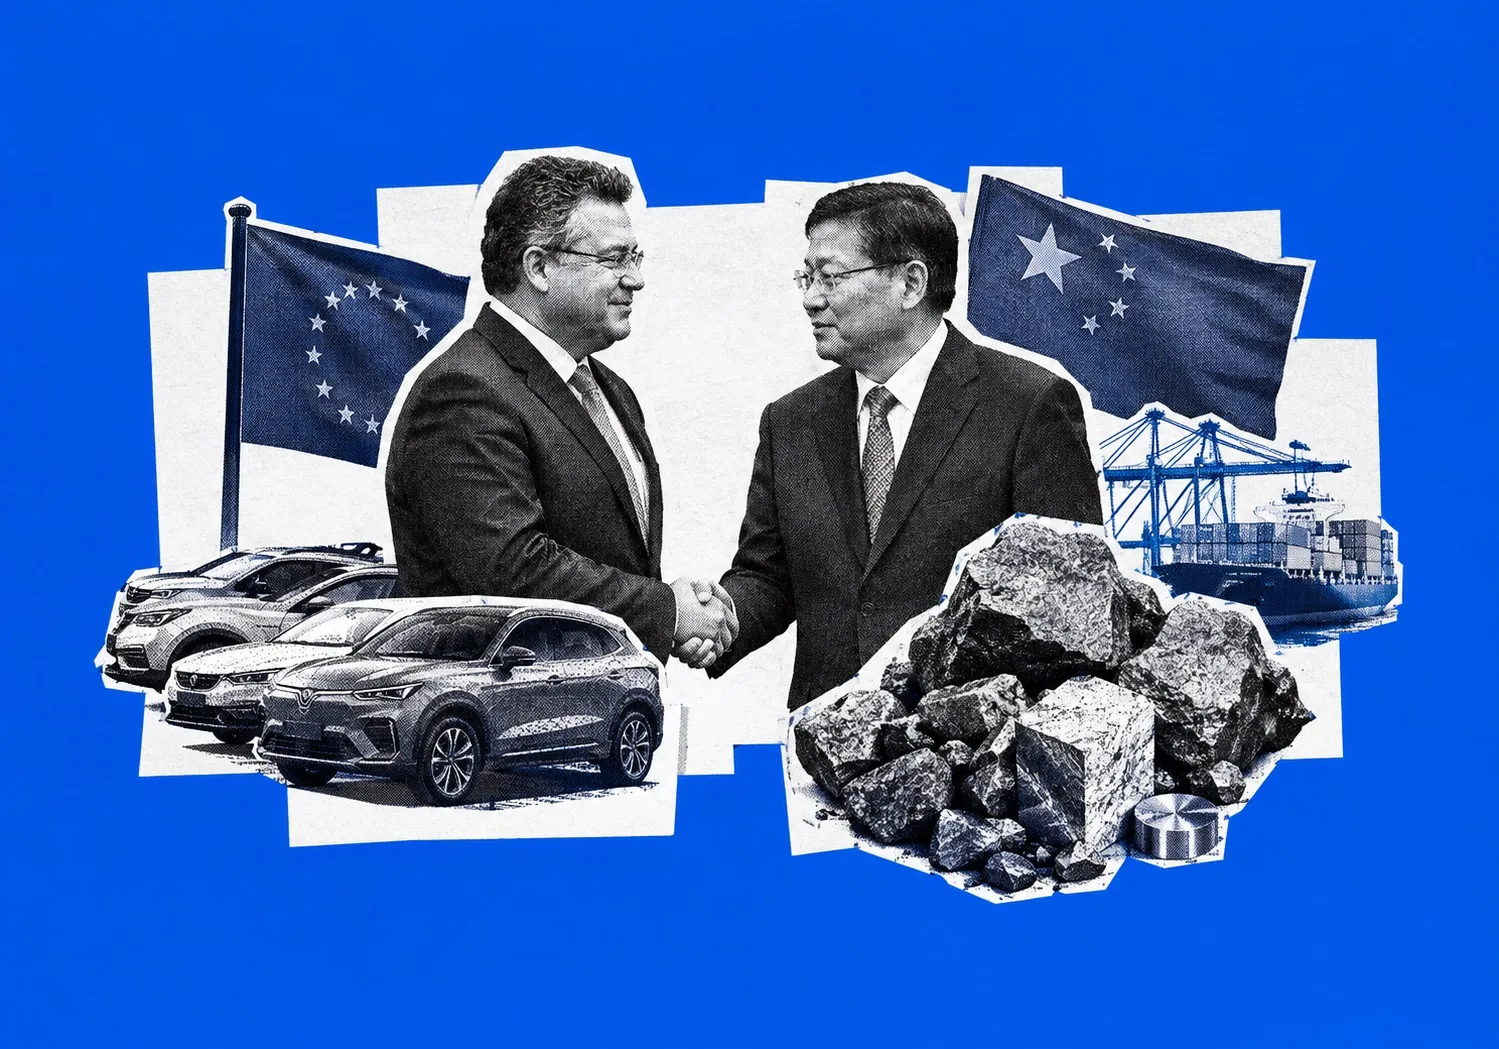
Bruselas limita las importaciones de híbridos chinos a cambio de un canal verde para tierras raras, en un acuerdo que pone a prueba la política industrial europea.
Para los fabricantes europeos, la señal política es, no obstante, significativa. Tras años de debatir cómo responder a la expansión industrial de China, Bruselas pone a prueba si los límites negociados pueden proteger la producción nacional más eficazmente que los aranceles por sí solos.
El muro arancelario ha creado un nuevo problema
El origen inmediato del acuerdo está en la respuesta de la UE a los vehículos eléctricos chinos. Desde octubre de 2024, Bruselas impone derechos antisubvención de hasta el 35,3% a los vehículos eléctricos de batería chinos, con el fin de contrarrestar los efectos del apoyo estatal y proteger a los fabricantes europeos de una competencia que considera distorsionada.
Las medidas no eliminaron el incentivo comercial de China para expandirse en Europa. En su lugar, los vehículos híbridos e híbridos enchufables se convirtieron en vías de entrada al mercado cada vez más importantes.
Las marcas chinas captaron el 14% del mercado europeo de híbridos convencionales en el primer semestre de 2026, frente al 2% de 2024. Su cuota en el mercado de híbridos enchufables alcanzó el 25%, frente al 2% de dos años antes. Estas ganancias ilustran los límites de una política de defensa comercial organizada en torno a una tecnología de vehículo concreta: las restricciones a una categoría pueden acelerar la competencia en otra.
Ampliar los derechos existentes a los híbridos habría supuesto el riesgo de ampliar la disputa sin resolver el desequilibrio industrial de fondo. También podría haber elevado el costo de los vehículos para los consumidores europeos, que se benefician de la disponibilidad de importaciones a precios más bajos.
La restricción negociada de las exportaciones ofrece un cálculo distinto. En lugar de intentar desplazar a los competidores chinos del mercado por precio, la UE busca limitar la velocidad y la escala de su expansión. Pekín, entretanto, conserva el acceso a uno de los mercados de consumo más valiosos del mundo y evita una confrontación potencialmente más amplia por sus exportaciones de automóviles.
Ninguna de las partes ha abandonado su estrategia industrial. Han acordado, de forma provisional, gestionar la colisión entre ambas.
Una tregua de cuatro años no es una estrategia industrial
Entre los beneficiarios inmediatos probablemente figuren fabricantes de automóviles europeos ya establecidos, como Volkswagen, Stellantis y Renault, que han enfrentado una presión creciente de los competidores chinos. Unos volúmenes de importación reducidos podrían aliviar la competencia de precios y dar a los fabricantes más margen para defender su cuota de mercado.
Pero el valor de ese alivio depende de lo que hagan con él las empresas europeas.
Un horizonte de cuatro años es lo bastante largo para influir en las decisiones de inversión, el desarrollo de productos y la composición de las carteras de vehículos. No es, por sí solo, suficiente para restaurar la competitividad. Si los fabricantes europeos utilizan ese periodo principalmente para preservar los modelos de negocio existentes, el acuerdo podría posponer el problema en lugar de resolverlo.
El desafío es especialmente agudo porque la disputa va más allá de los volúmenes de importación. Los fabricantes chinos se han expandido rápidamente en tecnologías centrales para la transición hacia el abandono de los motores de combustión convencionales. Proteger la producción europea sin mejorar la competitividad de los vehículos europeos dejaría a la industria vulnerable cuando expiren o se revisen las restricciones negociadas.
El acuerdo constituye, por tanto, una prueba para la política industrial europea. ¿Puede la protección temporal proporcionar el espacio necesario para la adaptación, o se convertirá en un sustituto de ella?
La distinción importa tanto para los trabajadores como para los fabricantes. Las negociaciones se han desarrollado en un contexto de temor a cierres de fábricas y a la pérdida de miles de empleos en diversos sectores industriales europeos. Los gobiernos enfrentan presión para demostrar que pueden proteger el empleo, mientras las empresas necesitan seguir siendo competitivas en un mercado donde el cambio tecnológico y los precios están remodelando la demanda.
También hay un costo en el otro lado del acuerdo. Restringir las importaciones de menor costo podría reducir la oferta para los consumidores y presionar al alza los precios. Los beneficios de proteger la producción nacional se concentran en los fabricantes y sus empleados; los costos pueden repartirse entre millones de compradores. Bruselas tendrá que justificar esa disyuntiva con algo más que la promesa de una estabilidad temporal.
Las tierras raras convierten una disputa automotriz en una negociación de seguridad
El elemento más trascendente del entendimiento con Pekín puede estar fuera del mercado automotriz.
China se ha comprometido a facilitar las aprobaciones de exportación y a establecer un canal verde para las tierras raras y los imanes permanentes destinados a la UE. Estos materiales son esenciales para los motores eléctricos, la robótica industrial, la electrónica y las turbinas eólicas. También tienen aplicaciones directas en defensa.
Ese compromiso vincula la dependencia europea de los insumos industriales chinos con las condiciones en que los fabricantes chinos compiten en los mercados europeos. Bruselas ya no trata la defensa comercial y la seguridad de las cadenas de suministro como cuestiones de política separadas. Intenta negociarlas conjuntamente.
La lógica es simple. Europa quiere conservar una base manufacturera y, al mismo tiempo, reducir los riesgos asociados a la dependencia de materiales estratégicamente importantes. China quiere preservar el acceso a los clientes europeos y evitar medidas que puedan restringir aún más sus exportaciones. Cada parte posee algo que la otra necesita.
Sin embargo, la promesa de un canal verde no equivale a una garantía de suministro ininterrumpido.
Los detalles disponibles no establecen con qué rapidez se emitirán las aprobaciones, si el acceso quedará protegido durante periodos de tensión política ni qué remedios se aplicarían en caso de retrasos en los envíos. El marco tampoco ha especificado públicamente disposiciones de aplicación que conviertan el compromiso político en un arreglo operativo predecible para la industria europea.
Para los fabricantes, la fiabilidad importa tanto como el acceso formal. Una cadena de suministro que depende de aprobaciones discrecionales puede seguir siendo vulnerable incluso cuando las relaciones comerciales parecen estables. La UE puede haber conseguido una apertura, pero el grado de protección que ofrezca dependerá de las reglas que la sustenten.
El acuerdo también revela una asimetría incómoda. El acceso al mercado europeo da a Bruselas poder de negociación, pero la posición de China en los materiales críticos otorga a Pekín su propio poder. El acuerdo no es una victoria clara para ninguna de las partes. Es un intento de hacer manejable la dependencia mutua.
El regreso del comercio gestionado
El compromiso forma parte de un paquete más amplio de 16 puntos destinado a abordar un desequilibrio comercial bilateral que, según el informe, asciende a 1.180 millones de euros diarios. China también ha indicado su disposición a explorar aranceles de importación más bajos para casi 4.000 millones de euros de exportaciones europeas en siete categorías, incluidas piezas de automoción, aceite de oliva y calzado.
Esas concesiones podrían crear oportunidades para los exportadores europeos y generar más de 225 millones de euros en ahorros arancelarios si las reducciones propuestas se aplican según lo previsto. Pero la distinción entre la disposición a negociar y un compromiso vinculante sigue siendo importante. Los detalles de los cambios arancelarios propuestos aún no se han definido.
La importancia más amplia radica en el método. En lugar de basarse exclusivamente en investigaciones formales y litigios ante la Organización Mundial del Comercio, la UE y China buscan un marco negociado en el que la restricción de las exportaciones, el acceso al mercado y los suministros estratégicos se discuten como partes de una misma transacción.
No es un regreso al libre comercio sin restricciones. Tampoco equivale a un reemplazo integral de las reglas multilaterales. Es una respuesta pragmática a una situación en la que ambas partes tienen incentivos sustanciales para evitar una escalada, pero discrepan sobre cómo debería ser la competencia justa.
Para Bruselas, el enfoque ofrece flexibilidad. La UE puede usar el atractivo de su mercado para buscar concesiones en áreas donde sus propias vulnerabilidades son marcadas. Para Pekín, la restricción voluntaria puede ser preferible a restricciones europeas unilaterales que podrían ser más difíciles de negociar a la baja.
El peligro es que el comercio gestionado se convierta en un sustituto permanente de la resolución de los desacuerdos estructurales. Una vez que los gobiernos empiezan a asignar el acceso al mercado mediante límites negociados, las empresas enfrentan un nuevo conjunto de incertidumbres: no solo la competencia y la demanda de los consumidores, sino también la durabilidad de los acuerdos políticos y la posibilidad de que las condiciones comerciales cambien en la mesa de negociación.
El modelo también plantea dudas sobre la coherencia. Si el acceso al mercado europeo pasa a depender de acuerdos sectoriales específicos, las empresas podrían competir cada vez más por el poder de negociación de sus gobiernos, además de por la calidad y el precio de sus productos. El resultado podría ser un sistema comercial más politizado, incluso donde los aranceles formales sigan sin cambios.
Bruselas aún tiene que hacer funcionar el compromiso
El entendimiento aún no ha recibido aprobación definitiva. Los líderes de los 27 Estados miembros de la UE deben revisarlo, y Šefčovič tiene previsto informar a los diplomáticos de la UE antes de una próxima cumbre de líderes.
Ese proceso importa porque el acuerdo distribuye beneficios y riesgos de manera desigual. Los países con una producción automotriz significativa tienen razones de peso para acoger con satisfacción el alivio de la competencia de las importaciones. Otros pueden estar más preocupados por los costos para los consumidores, el trato a la inversión china o el precedente que sientan las restricciones negociadas. El marco preliminar no establece cómo se reconciliarán esas prioridades contrapuestas.
Las asociaciones europeas de la industria automotriz ACEA y VDA han respondido con un optimismo cauteloso, a la espera de detalles concretos sobre su aplicación. Esa cautela refleja la debilidad central del acuerdo: su ambición política es más clara que su diseño operativo.
Las preguntas sin resolver son sustanciales. ¿Qué base de referencia de exportaciones determinará si China ha cumplido la reducción prometida? ¿Cómo distinguirá la UE el cumplimiento de los cambios en la demanda o en los patrones de producción? ¿Qué sucede si se superan los límites acordados? ¿Y ofrecerá el canal de tierras raras protecciones exigibles o solo un trámite administrativo más rápido?
Las respuestas determinarán si el acuerdo se convierte en un instrumento duradero de política industrial o en un arreglo temporal vulnerable a la próxima disputa comercial.
Los derechos vigentes sobre los vehículos eléctricos de batería puros se mantienen, y las conversaciones sobre compromisos de precios específicos por empresa para esos automóviles continuarán. El acuerdo sobre los híbridos no resuelve, por tanto, la disputa más amplia sobre la competencia automotriz china. Crea una nueva vía de negociación.
Europa ha obtenido una posible tregua para sus fabricantes de automóviles y una apertura para abordar una vulnerabilidad crítica de la cadena de suministro. China ha preservado su acceso al mercado europeo al tiempo que ofrece concesiones que no llegan a suponer una retirada total de sus ambiciones industriales.
Lo que sigue siendo incierto es si Bruselas puede convertir ese intercambio en una resiliencia industrial duradera. Un techo negociado a las importaciones puede cambiar las condiciones de la competencia. No puede determinar si los fabricantes europeos saldrán de cuatro años de protección mejor equipados para competir, o si su futuro seguirá dependiendo del próximo pacto con Pekín.
Fuentes: The Guardian, DW, RFI, Reuters