
EUStA nimmt drei Verdächtige in europaweitem Ermittlungsverfahren wegen grenzüberschreitenden Mehrwertsteuerbetrugs fest

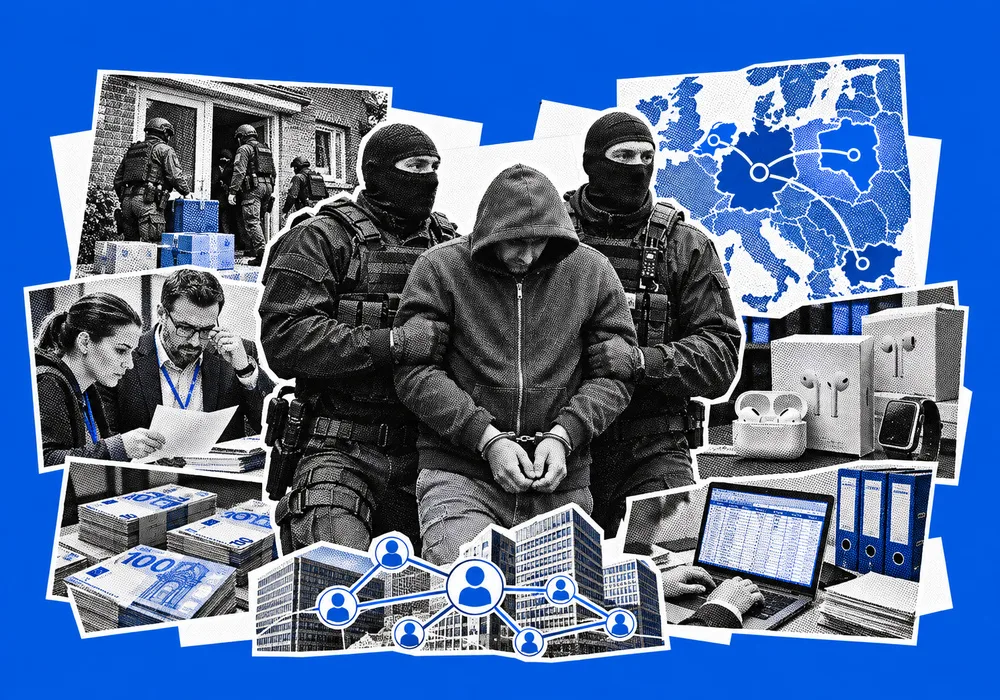
Die EUStA hat drei Verdächtige in Bulgarien, den Niederlanden und Polen im Rahmen der Operation Midas gegen groß angelegten Mehrwertsteuerbetrug festgenommen.
Die Europäische Staatsanwaltschaft (EUStA) hat drei Festnahmen in Bulgarien, den Niederlanden und Polen im Rahmen einer ausgeweiteten Untersuchung groß angelegten Mehrwertsteuerbetrugs bekannt gegeben. Die am 17. und 18. November 2026 durchgeführte Operation richtete sich gegen Personen, die verdächtigt werden, an einem kriminellen Netzwerk beteiligt zu sein, das mutmaßlich grenzüberschreitende Handelsregelungen genutzt hat, um Steuerpflichten zu umgehen und unrechtmäßige Gewinne zu erzielen. Die Ermittlungen werden von der EUStA-Delegatur in München koordiniert, was den internationalen Charakter der mutmaßlichen Aktivitäten widerspiegelt.
Die Festnahmen stellen eine weitere Entwicklung in der Operation Midas dar, einer Untersuchung gegen eine mutmaßliche kriminelle Organisation, die für ein ausgeklügeltes Mehrwertsteuerbetrugsschema verantwortlich sein soll, das Schätzungen zufolge Verluste von rund 195 Millionen Euro verursacht hat. Die weitergehende Untersuchung betrifft den internationalen Handel mit Smartphones, kleinen elektronischen Geräten und Schutzmasken. Die jüngsten Zwangsmaßnahmen konzentrieren sich konkret auf Transaktionen mit Apple AirPods, die über in Deutschland und Bulgarien tätige Unternehmen abgewickelt wurden.
Nach Angaben der EUStA werden die drei Verdächtigen beschuldigt, an betrügerischen Transaktionen beteiligt gewesen zu sein, die in Deutschland Steuerverluste von rund 23 Millionen Euro verursacht haben könnten. Die Ermittler haben die vollständigen Identitäten der Festgenommenen noch nicht bekannt gegeben und das genaue Ausmaß der Beteiligung jeder einzelnen Person noch nicht festgestellt. Der Fall befindet sich weiterhin im Ermittlungsstadium; weitere Verfahren werden erwartet, während die Behörden die bei der koordinierten Operation gesammelten Beweise prüfen.
Ausnutzung der Struktur des EU-Binnenmarkts
Der mutmaßliche Betrug beruht auf einem als Karussellbetrug bekannten Mechanismus, der die Mehrwertsteuerregelungen für Geschäftstransaktionen zwischen EU-Mitgliedstaaten ausnutzt. Der Binnenmarkt ermöglicht es Unternehmen, Waren über nationale Grenzen hinweg zu handeln, ohne Zölle oder die gleichen Verwaltungsverfahren zu durchlaufen, die für den Handel mit Ländern außerhalb der Union gelten. Bei qualifizierenden Geschäftstransaktionen zwischen Unternehmen sind grenzüberschreitende Lieferungen im Herkunftsland in der Regel von der Mehrwertsteuer befreit, wobei das kaufende Unternehmen die Steuer nach den in seinem eigenen Mitgliedstaat geltenden Vorschriften abführt.
Dieses System soll den Warenverkehr erleichtern und unnötige Handelsschranken verhindern. Es schafft jedoch auch Möglichkeiten für kriminelle Organisationen, Unterschiede in der nationalen Steuerverwaltung und -durchsetzung auszunutzen. Bei einem typischen Karussellbetrugsschema kauft ein Unternehmen Waren aus einem anderen EU-Land, ohne beim Erwerb Mehrwertsteuer zu zahlen, verkauft sie anschließend im Inland unter Berechnung von Mehrwertsteuer und verschwindet dann, ohne die eingenommene Steuer an die Behörden abzuführen.
Andere Unternehmen innerhalb der Transaktionskette können Mehrwertsteuerabzüge oder -erstattungen geltend machen, obwohl die weiter entlang der Lieferkette eingenommene Steuer nie an den Staat gezahlt wurde. Die Waren können anschließend zwischen mehreren Unternehmen und Jurisdiktionen übertragen werden und manchmal an einen früheren Punkt der Kette zurückkehren. Dies erzeugt den Anschein legitimer Geschäftstätigkeit, während kriminelle Netzwerke Geld aus nationalen Steuersystemen abziehen können.
Die Komplexität dieser Konstruktionen macht die Aufdeckung besonders schwierig. Unternehmen können in verschiedenen Mitgliedstaaten registriert sein, Transaktionen können mehrere Zwischenhändler umfassen, und Finanzströme können über mehrere Bankensysteme verteilt werden. Die Ermittler müssen daher Geschäftsbeziehungen rekonstruieren, den Warenverkehr nachvollziehen und Finanztransaktionen über Grenzen hinweg verfolgen. Bis Unregelmäßigkeiten offenkundig werden, haben einige der beteiligten Unternehmen möglicherweise ihren Betrieb eingestellt oder sind gänzlich verschwunden.
Elektronikhandel schafft Möglichkeiten für groß angelegten Betrug
Die Konzentration auf Apple AirPods veranschaulicht, wie kriminelle Organisationen etablierte internationale Vertriebsnetze und den hohen Umschlag von Unterhaltungselektronik ausnutzen können. Smartphones, kabellose Kopfhörer und andere elektronische Geräte sind relativ leicht zu transportieren, werden breit gehandelt und eignen sich für Transaktionen mit großen Warenmengen. Ihre kommerziellen Eigenschaften machen sie für Netzwerke attraktiv, die beträchtliche Summen über scheinbar legitime Lieferketten bewegen wollen.
Die umfassendere Midas-Untersuchung erstreckt sich auch auf Smartphones, kleine elektronische Geräte und Schutzmasken. Die Vielfalt der Produkte deutet darauf hin, dass die Ermittler eine breitere Handelsstruktur prüfen und nicht einen isolierten Fall mit einer einzigen Warengruppe. Solche Systeme können über mehrere Unternehmen und Produktmärkte hinweg operieren, was es den Behörden erschwert, betrügerische Transaktionen von legitimer Großhandelstätigkeit zu unterscheiden.
Die geschätzten 23 Millionen Euro an deutschen Steuerverlusten im Zusammenhang mit den drei jüngsten Verdächtigen stellen nur einen Teil der umfassenderen Untersuchung dar, die mutmaßliche Verluste von rund 195 Millionen Euro betrifft. Der Unterschied im Ausmaß ist wichtig, weil er zeigt, dass die Festnahmen mit einer weit größeren mutmaßlichen kriminellen Operation verbunden sind. Die Ermittler versuchen festzustellen, wie das Netzwerk organisiert war, welche Unternehmen die Transaktionen ermöglichten und wie die Erlöse verteilt wurden.
Europäische Behörden koordinieren Ermittlungen über Jurisdiktionen hinweg
Die Operation erforderte die Zusammenarbeit von Strafverfolgungs- und Ermittlungsbehörden in mehreren Ländern. In Deutschland war das Finanzamt Berlin an den Ermittlungen beteiligt, während die Niederlande sich über ihren Fiskalischen Informations- und Ermittlungsdienst (FIOD) beteiligten. Das Zentrale Antikorruptionsbüro Polens (CBA) nahm gemeinsam mit dem Nationalen Ermittlungsdienst Bulgariens und der Generaldirektion Nationalpolizei an den koordinierten Maßnahmen teil.
In Polen nahmen Beamte des CBA am 17. November einen Verdächtigen in der Region Großpolen aufgrund eines von der EUStA-Delegatur in München erlassenen Europäischen Haftbefehls fest. An der Wohnung des Verdächtigen wurden Durchsuchungen durchgeführt, bei denen die Ermittler Dokumente, Korrespondenz, Computer, Mobiltelefone und andere elektronische Speichergeräte beschlagnahmten. Die Person wurde anschließend bis zu weiteren Verfahren in Deutschland in Untersuchungshaft genommen.
Der koordinierte Charakter der Operation spiegelt die wachsende Bedeutung von Ermittlungsmechanismen auf europäischer Ebene bei der Bekämpfung von Finanzkriminalität wider. Traditionelle nationale Ermittlungen sind oft durch Zuständigkeitsgrenzen eingeschränkt, selbst wenn die mutmaßliche kriminelle Aktivität Unternehmen, Transaktionen und Personen in mehreren Ländern umfasst. Die EUStA bietet einen Rahmen, in dem Staatsanwälte Ermittlungen koordinieren und Fälle verfolgen können, die die finanziellen Interessen der EU in den teilnehmenden Mitgliedstaaten berühren.
Die Beteiligung von Behörden aus vier Ländern zeigt auch die praktischen Herausforderungen bei der Sammlung und Auswertung von Beweisen in grenzüberschreitenden Finanzermittlungen. Die Ermittler müssen sicherstellen, dass in verschiedenen Jurisdiktionen erlangte Finanzunterlagen, Unternehmensdokumentationen und digitale Beweise in einen kohärenten Fall eingebracht werden können. Dies erfordert nicht nur operative Zusammenarbeit, sondern auch die Angleichung von Gerichtsverfahren und den rechtzeitigen Informationsaustausch.
Finanzkriminalität stellt eine größere Herausforderung für den europäischen Binnenmarkt dar
Mehrwertsteuerbetrug hat Folgen, die über den unmittelbaren Verlust öffentlicher Einnahmen hinausgehen. Kriminelle Netzwerke können nicht abgeführte Steuern nutzen, um Waren zu Preisen anzubieten, die legitime Wettbewerber nicht erreichen können, und so unlautere Bedingungen für Unternehmen schaffen, die nationale und europäische Steuervorschriften einhalten. Dies verzerrt den Wettbewerb, schwächt das Vertrauen in den Binnenmarkt und belastet die nationalen Haushalte zusätzlich.
Das Problem ist besonders bedeutsam, weil die Mehrwertsteuer nach wie vor eine der wichtigsten Einnahmequellen der EU-Mitgliedstaaten ist. Groß angelegter Betrug verringert die für öffentliche Dienstleistungen und Investitionen verfügbaren Mittel und verursacht den Steuerbehörden zusätzliche Verwaltungskosten. Regierungen müssen erhebliche Ressourcen aufwenden, um betrügerische Unternehmen zu identifizieren, nicht abgeführte Steuern zurückzufordern und die Verantwortlichen strafrechtlich zu verfolgen.
Die Midas-Untersuchung verdeutlicht zudem eine strukturelle Schwierigkeit der wirtschaftlichen Integration der EU. Der Binnenmarkt beruht auf dem freien Verkehr von Waren, Dienstleistungen, Kapital und Personen, doch die wirksame Aufsicht hängt teilweise weiterhin von nationalen Institutionen und deren Fähigkeit ab, Unregelmäßigkeiten aufzudecken. Kriminelle Organisationen können Unterschiede bei Durchsetzungsfähigkeiten, Verwaltungsverfahren und der Geschwindigkeit des Informationsaustauschs zwischen nationalen Behörden ausnutzen.
Die Stärkung der Zusammenarbeit zwischen Steuerverwaltungen, ein besserer Zugang zu grenzüberschreitenden Transaktionsdaten und die frühere Identifizierung verdächtiger Unternehmensstrukturen sind daher wesentlich, um die Möglichkeiten organisierter Finanzkriminalität zu begrenzen. Durchsetzungsoperationen wie Midas können bestehende Netzwerke stören, doch die Verhinderung ähnlicher Systeme erfordert eine konsistentere Aufsicht über Geschäftstransaktionen im gesamten Binnenmarkt.
Der Fall unterstreicht auch die Bedeutung der wachsenden Rolle der EUStA beim Schutz der finanziellen Interessen der EU. Ihre Fähigkeit, Ermittlungen über nationale Grenzen hinweg zu koordinieren, bietet ein wichtiges Instrument gegen kriminelle Netzwerke, die außerhalb der Reichweite einzelner nationaler Behörden operieren. Das Ausmaß des mutmaßlichen Midas-Systems zeigt jedoch, dass Finanzkriminalität weiterhin in der Lage ist, die Komplexität und Offenheit der integrierten europäischen Wirtschaft auszunutzen.
Die Ermittlungen dauern an, und die Verdächtigen gelten bis zur rechtskräftigen Verurteilung durch die zuständigen Gerichte als unschuldig. Das letztendliche Ergebnis wird dazu beitragen, das Ausmaß des mutmaßlichen Betrugs und die dahinterstehende Organisationsstruktur zu klären. Im weiteren Sinne zeigt der Fall, dass der Schutz der wirtschaftlichen Grundlagen der EU nicht nur gemeinsame Marktregeln erfordert, sondern auch wirksame Durchsetzungsmechanismen, die über dieselben Grenzen hinweg operieren können, die den europäischen Handel ermöglichen.
Quellen: Europäische Staatsanwaltschaft (EUStA), Zentrales Antikorruptionsbüro Polens (CBA)