
Un « Iris » inédit de Monet en passe d'être vendu pour un record de 30 M€, Sotheby's Paris dévoile la collection Schlumberger

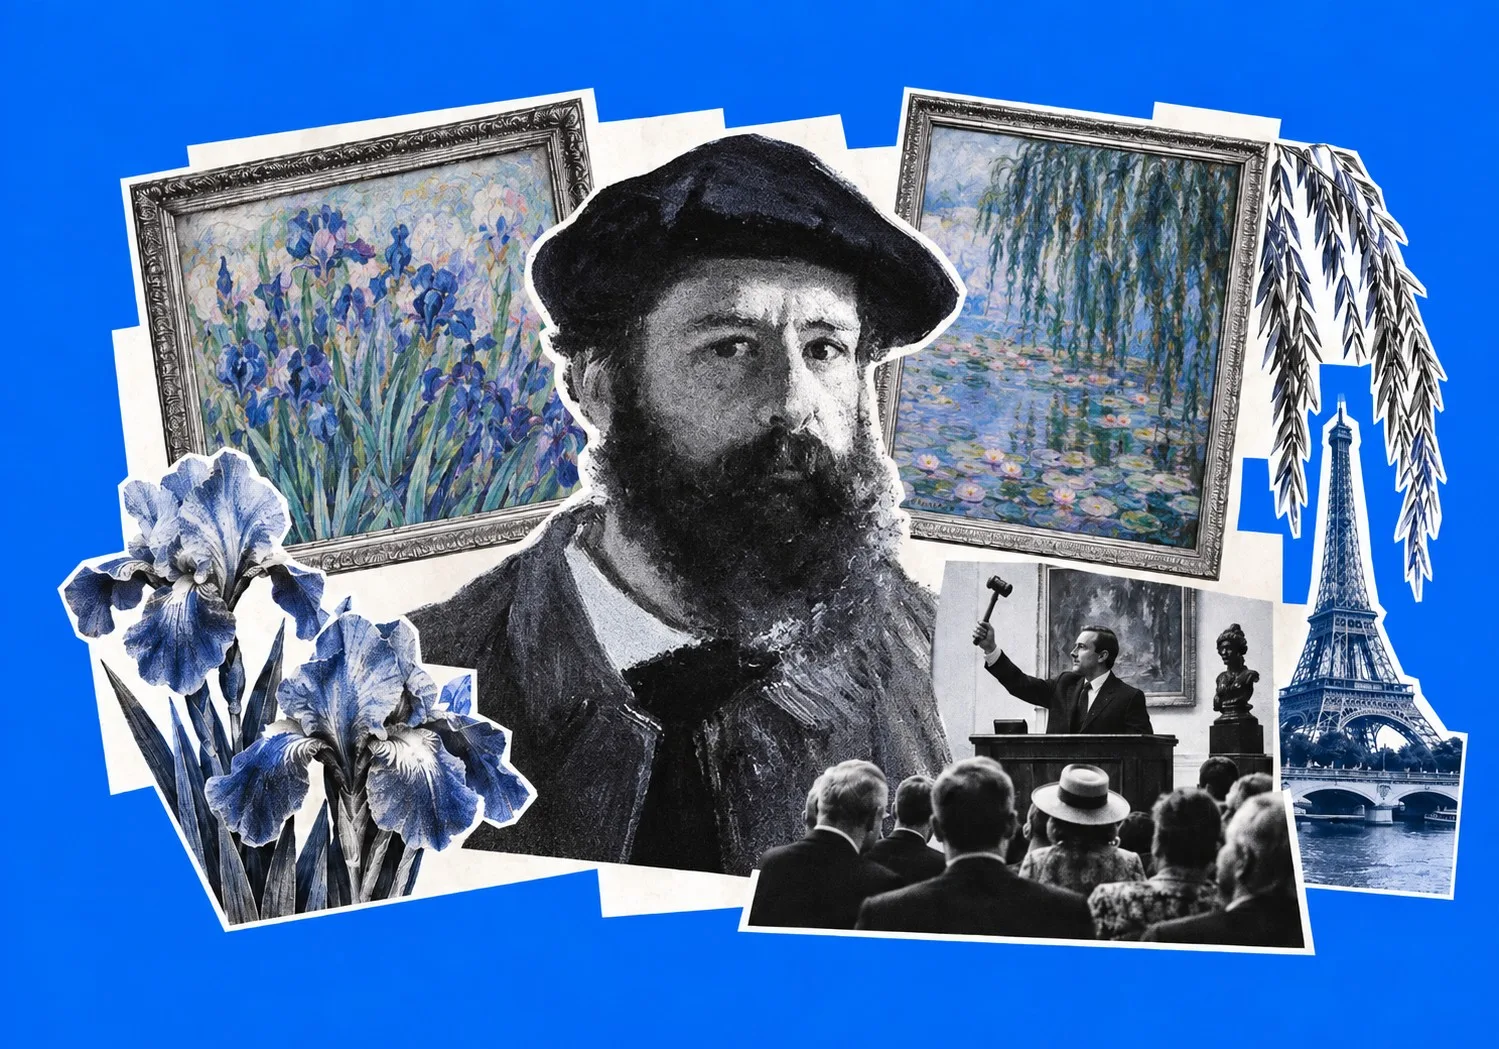
Un « Iris » inédit de Monet pourrait atteindre un record de 30 M€ à Paris, alors que Sotheby's dévoile la collection Schlumberger et teste la place du marché européen de l'art.
La collection, issue de la succession de l'héritière industrielle française Jeanne Schlumberger, comprend également Saule Pleureur (Weeping Willow), un autre Monet tardif jamais montré en public, estimé entre 9 et 12 millions d'euros. Aux côtés de ces deux toiles de Giverny figurent deux autres œuvres de Monet, trois tableaux de Paul Cézanne menés par La Ferme à 600 000–800 000 €, ainsi que des pièces individuelles de Gustave Moreau et Camille Claudel.
 Confier une consignation d'un seul propriétaire d'une telle ampleur financière à Paris plutôt qu'à New York ou Londres relève d'un calcul stratégique. La combinaison des frictions douanières post-Brexit, des réformes réglementaires françaises et d'un soutien massif d'entreprises locales, fleurons du luxe, a ramené le marché secondaire de l'art vers la Seine. La capitale française ne se contente plus de servir de bureau de sourcing pour les salles de vente de Manhattan. Elle veut la conclusion commerciale finale.
La question de savoir si le marché français a la profondeur structurelle nécessaire pour absorber un lot unique à 30 millions d'euros sans dépendre fortement de capitaux étrangers reste ouverte et non testée.
L'erreur de calcul du milieu du siècle
Jeanne Schlumberger a constitué sa collection durant les décennies d'après-guerre, sous la direction directe de la marchande d'art parisienne Katia Granoff. À l'époque, acheter du Monet tardif était un pari à contre-courant, hautement risqué.
Le consensus critique du milieu du siècle avait largement écarté les tableaux que Monet avait produits à Giverny entre 1914 et sa mort en décembre 1926. La vision muséale conventionnelle considérait que ces toiles massives et troubles — caractérisées par une peinture épaisse, des surfaces désordonnées et des couleurs sombres et boueuses — étaient les faux pas tragiques d'un vieil homme souffrant de graves cataractes. Les collectionneurs voulaient des paysages impeccables des années 1870, avec des lignes d'horizon claires et un pinceau délicat et précis. Le Giverny tardif était largement traité comme une marchandise avariée.
Granoff avait compris que la vue défaillante de Monet l'avait conduit bien plus loin, vers quelque chose de radical. En écartant la perspective conventionnelle et en se concentrant entièrement sur le bord de l'eau, il avait abandonné la peinture de paysage européenne traditionnelle. Le désordre n'était pas un défaut visuel. C'était de l'expressionnisme abstrait avant l'heure.
Le marché a fini par rattraper la thèse précoce de Granoff. Aujourd'hui, l'impressionnisme précoce se négocie comme une classe d'actifs mature et stable, au potentiel limité, tandis que les toiles tardives et semi-abstraites de Giverny atteignent des prix internationaux de premier ordre. Leur aspect brut et inachevé correspond au goût moderne, influençant tout, de la peinture américaine d'après-guerre au design de haute joaillerie contemporaine, comme le travail sur pierres précieuses de Feng J.
Le choix de la date par Sotheby's est tout aussi commercial. La vente d'octobre coïncide avec un effort marketing national lié au centenaire de la mort de Monet, le 5 décembre 1926. Les rétrospectives muséales dans toute la capitale, notamment Monet, Painting Time et Stories of Landscapes, from Monet to Hockney, inondent la ville de visiteurs internationaux. La maison de ventes convertit cet intérêt institutionnel directement en élan commercial immédiat.

Le nouveau pôle européen de règlement des ventes
Le spécialiste senior Thomas Bompard emmène la collection Schlumberger dans une tournée mondiale de pré-vente à Hong Kong et New York avant de revenir à Paris pour la vente aux enchères. L'itinéraire montre comment les mécanismes sous-jacents des ventes d'art de grande valeur ont évolué au cours de la dernière décennie.
Il y a vingt ans, une collection d'un seul propriétaire de cette qualité aurait été immédiatement envoyée à New York et vendue sur la 72e Rue. Aujourd'hui, les étapes à l'étranger ne servent plus que de vitrines marketing pour obtenir des enchères de la fortune privée asiatique et américaine. L'exécution physique et le règlement financier restent en France.
Cette configuration révèle une fracture croissante entre les maisons de ventes commerciales et les institutions culturelles publiques. Tandis que les musées nationaux français exploitent le centenaire pour remplir leurs galeries, ils sont totalement exclus du volet commercial de l'histoire.
Quand une toile comme Iris porte une estimation haute de 30 millions d'euros, les budgets d'acquisition publics sont inutiles. Le tableau passera directement d'une famille française privée à un collectionneur privé international ou à un fonds d'investissement. Le public n'en aura qu'un bref aperçu lors d'une avant-première de deux semaines avant qu'il ne disparaisse à nouveau derrière des portes closes pour une génération supplémentaire.
La vente expose plusieurs conséquences structurelles criantes à l'échelle du marché. Les maisons de ventes françaises confirment que Paris peut liquider des consignations de premier ordre d'un seul propriétaire sans se rabattre par défaut sur New York. La succession Schlumberger réalise des rendements massifs sur des acquisitions du milieu du siècle qui avaient coûté relativement peu lorsque Granoff les avait initialement dénichées. Parallèlement, les institutions publiques manquent de capitaux pour empêcher des biens du patrimoine national emblématiques de tomber entre des mains privées internationales, et Londres continue de perdre son monopole sur les grandes ventes européennes d'un seul propriétaire, les vendeurs acheminant les actifs de premier plan via la France.
Limites du capital et le test du centenaire
La vente d'octobre testera si Paris peut véritablement soutenir un marché de l'art de premier ordre sur le long terme.
Fixer des estimations de pré-vente record est une stratégie de relations publiques standard pour une maison de ventes. Liquider ces lots au prix marteau sans recourir massivement à des garanties de pré-vente est une autre affaire. Le marché français a historiquement souffert d'une pénurie de capital privé domestique, s'appuyant fortement sur les acheteurs étrangers pour pousser les prix au-delà des objectifs de pré-vente.
Si Iris n'atteint pas son prix de réserve minimum de 22 millions d'euros, cela jettera immédiatement le doute sur l'idée que Paris a dépassé Londres comme centre de règlement du marché secondaire. S'il se vend près de la barre des 30 millions d'euros, cela confirmera que les consignations de premier ordre n'ont plus besoin de quitter l'Europe continentale pour trouver des offres au plus haut.
La vente Schlumberger vise moins à célébrer l'héritage de Claude Monet qu'à tester la solidité financière de la ville qui le vend. Le centenaire a fourni l'occasion historique, la succession a fourni l'inventaire inédit, et Sotheby's a fixé l'estimation record. La réponse dépend désormais de savoir si le capital présent dans la salle le 22 octobre correspond à l'ambition accrochée au mur.
Frictions institutionnelles et capital privé
L'arrivée d'Iris sur le marché met en lumière une friction persistante dans le paysage culturel européen, où l'intérêt public pour le patrimoine artistique se heurte aux réalités des flux de capitaux modernes. Pendant des décennies, les gouvernements européens ont compté sur des incitations fiscales et des législations de droit de préemption pour maintenir les trésors nationaux à l'intérieur des frontières. À mesure que les valorisations mondiales de l'art se sont détachées des indicateurs économiques nationaux, ces mesures réglementaires se sont révélées de plus en plus inefficaces face à la fortune privée internationale.
Les ministères français de la Culture ont assisté, impuissants, au passage d'œuvres de premier plan par les salles de vente nationales vers des trusts offshore et des coffres de collections privées à Genève, Singapour ou dans le Delaware. La vente Schlumberger représente l'aboutissement de cette tendance. Si le ministère de la Culture peut déclarer une œuvre trésor national pour retarder son exportation, cela exige d'égaler le prix du marché dans un délai strict — une impossibilité financière quand une seule toile se négocie à 30 millions d'euros.
Par conséquent, le rôle des institutions publiques est passé de l'acquisition à une intendance temporaire. Les musées doivent se contenter d'accueillir des prêts de courte durée ou d'organiser des rétrospectives autour d'œuvres qu'ils ne pourront jamais espérer posséder. Cette dynamique transforme les galeries publiques en vitrines promotionnelles pour des actifs qui ne rapportent finalement qu'aux successions privées et aux maisons de ventes. La monétisation du centenaire de Monet illustre cette relation symbiotique mais profondément inégale : les expositions financées par l'État construisent la gravité historique, tandis que les salles de vente privées captent la liquidité financière.
La réingénierie du marché secondaire
L'infrastructure plus large du marché secondaire en Europe a connu une réingénierie discrète depuis le début de la décennie. Le statut de longue date de Londres comme capitale incontestée du commerce européen de l'art reposait sur un équilibre délicat entre un traitement fiscal favorable, des routes maritimes établies et une intégration profonde des services financiers. L'introduction de la TVA à l'importation post-Brexit et d'une paperasse douanière complexe a démantelé cet avantage concurrentiel, créant des frictions opérationnelles pour les consignateurs internationaux.
Paris s'est empressé d'exploiter ces vulnérabilités. Les institutions financières françaises et les conglomérats du luxe sont intervenus pour financer l'expansion des maisons de ventes, moderniser les infrastructures de coffres et rationaliser les procédures douanières transfrontalières pour les beaux-arts. Le résultat est un marché de l'art français bien plus agressif et commercialisé, fonctionnant avec un niveau de sophistication financière auparavant observé uniquement à Manhattan.
Le choix de Sotheby's d'ancrer la collection Schlumberger à Paris valide directement cette restructuration institutionnelle. Cela démontre que les consignateurs internationaux considèrent désormais la capitale française comme un pôle financier pleinement opérationnel, capable de gérer des transactions complexes de plusieurs millions d'euros sans goulots d'étranglement administratifs. Le test du 22 octobre n'est donc pas simplement un test de la valeur de marché de Monet, mais un test de résistance décisif de l'ordre du marché de l'art européen post-Brexit.