
El nuevo auge de los búnkeres en Europa: cómo la defensa civil y la infraestructura de refugios militares están reconfigurando la seguridad continental

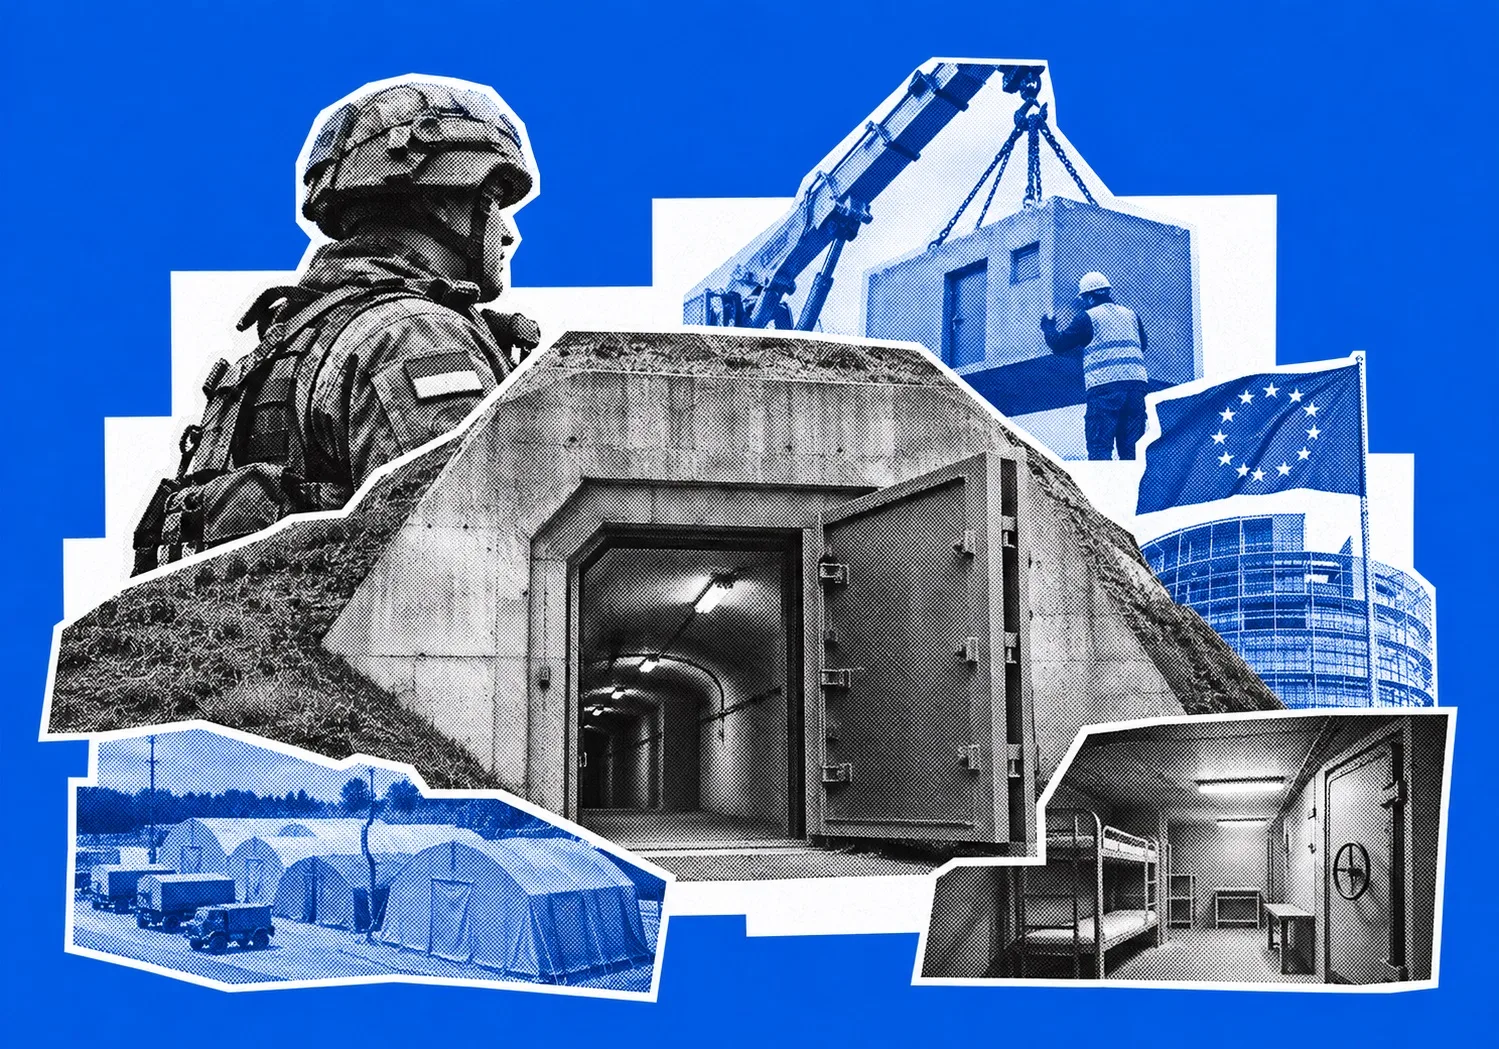
Estonia, Letonia y Alemania impulsan programas millonarios de búnkeres y refugios civiles, mientras el mercado europeo de protección física crece y plantea nuevas obligaciones institucionales.
Los compromisos financieros son sustanciales. Estonia ha asignado hasta 60 millones de euros para su tramo de la Línea de Defensa del Báltico, mientras que Letonia prevé gastar aproximadamente 303 millones de euros en cinco años. Alemania ha esbozado un programa aún mayor, con 10.000 millones de euros previstos en cuatro años y otros 30.000 millones en la década siguiente para ampliar la capacidad de refugios civiles.
Estos proyectos se encuentran en distintas fases de desarrollo. Algunos búnkeres ya se han instalado. Otros siguen en proceso de contratación o planificación. Pero apuntan a un cambio en la política de seguridad europea: la disuasión militar se complementa cada vez más con una protección física permanente.
Los Estados bálticos convierten los planes de defensa en hormigón
Estonia ofrece quizá el ejemplo más claro de cómo la guerra en Ucrania está influyendo en las decisiones sobre infraestructura.
En febrero de 2026, el Centro Estatal de Inversiones en Defensa de Estonia, RKIK, y el Ministerio de Defensa de Letonia pusieron en marcha la iniciativa de la Línea de Defensa del Báltico. Los planes de contratación de Estonia incluyen 600 búnkeres modulares de hormigón armado diseñados para resistir fuego de artillería de 152 mm.
El gasto estimado es de aproximadamente 100.000 euros por búnker, incluida la instalación. Alrededor de 30 millones de euros de la asignación estonia se destinaron a 2026.

El avance ha sido gradual. A principios de 2026 se habían entregado 28 elementos de kits de búnker y se habían instalado nueve búnkeres en el sureste de Estonia.
Las cifras son modestas en comparación con la escala de la red prevista. Sin embargo, la elección de la construcción modular es significativa. Los componentes estandarizados pueden fabricarse, transportarse e instalarse en múltiples ubicaciones sin tratar cada posición defensiva como un proyecto de ingeniería independiente.
Para los gobiernos bálticos, la cuestión no es simplemente cuántas fortificaciones pueden construirse. Se trata de si la capacidad de construcción, los sistemas de contratación y la planificación militar pueden funcionar juntos con la rapidez suficiente para producir una red defensiva coherente.
La inversión de Lituania ilustra otra dimensión del mismo problema.
El fabricante alemán de defensa Rheinmetall obtuvo un pedido inicial de la autoridad alemana de contratación militar, BAIUDBw, para un campamento modular en Lituania con capacidad para alojar hasta 2.000 efectivos. El contrato de construcción está valorado en 250 millones de euros, con costos operativos anuales de aproximadamente 40 millones de euros.
A diferencia de los búnkeres reforzados de primera línea, el campamento responde a las necesidades de mantener una presencia militar sustancial. El alojamiento, la logística y el apoyo operativo son esenciales para mantener fuerzas desplegadas durante períodos prolongados.
Esa distinción importa. La incipiente industria europea de refugios está suministrando tanto las estructuras destinadas a resistir ataques como la infraestructura necesaria para sostener operaciones militares.
Alemania enfrenta un problema de refugios diferente
La ampliación propuesta por Alemania se refiere a la protección civil a una escala mucho mayor.
Su programa prevé aproximadamente un millón de plazas de refugio adicionales, respaldadas por un gasto previsto de 40.000 millones de euros en dos fases.
La ambición es considerable, aunque gran parte del programa sigue en una fase temprana de licitación. La inversión anunciada no debe confundirse con capacidad de protección ya completada.

Alemania también enfrenta un desafío de ingeniería distinto al de los Estados bálticos. Construir posiciones defensivas en zonas fronterizas designadas es una tarea. Proporcionar refugio a grandes poblaciones civiles en las ciudades y pueblos existentes es otra.
La protección civil debe tener en cuenta las normas de construcción, la infraestructura local y la disponibilidad práctica de espacios adecuados. La construcción subterránea también implica requisitos estructurales y geotécnicos que varían según la ubicación.
La Unión Europea no cuenta con una ley única e integral sobre búnkeres que rija estos proyectos. Los diseñadores trabajan, en cambio, dentro de los sistemas nacionales de permisos y los marcos de ingeniería establecidos, incluidos los Eurocódigos.
Esto hace que la ampliación de la capacidad de refugio civil sea tanto un desafío administrativo como de construcción.
Las autoridades municipales, los contratistas de ingeniería y los gobiernos nacionales deben lidiar con las consecuencias prácticas de programas cuya escala financiera se determina a nivel estatal.
El gasto también crea obligaciones a largo plazo. Un refugio que existe en el papel, o incluso uno que ya se ha construido, no es necesariamente una instalación que pueda mantenerse y ponerse a disposición cuando sea necesario.
Una industria en crecimiento con dos mercados muy diferentes
Las cifras comerciales indican por qué los fabricantes y los especialistas en construcción están prestando atención.
El mercado europeo de refugios militares desplegables estaba valorado en aproximadamente 225 millones de dólares en 2024. Se proyecta que alcance los 318 millones de dólares para 2030, lo que representa un crecimiento anual compuesto del 5,8%.
Los refugios móviles representan aproximadamente el 58% del segmento de refugios modulares contra explosiones.
El mercado de refugios antibombas civiles es mayor, con un valor estimado de 483,5 millones de dólares y un aumento proyectado a 699,5 millones de dólares para 2030.

A pesar de sus aparentes similitudes, no son productos intercambiables.
Los refugios modulares militares deben cumplir requisitos de transporte, despliegue y rendimiento ambiental. Las especificaciones relacionadas con la OTAN, incluidas STANAG 2895 y AECTP-200/300, abordan las condiciones de operación, mientras que MIL-STD-810 proporciona métodos de prueba que cubren vibración, choque, humedad y temperatura.
Las dimensiones y los accesorios estandarizados de los contenedores también facilitan el movimiento por aire, carretera y mar.
Para los fabricantes, el cumplimiento forma parte de la propuesta comercial. Una estructura que no puede transportarse de manera eficiente o funcionar en condiciones exigentes tiene un valor militar limitado, independientemente de sus cualidades de protección.
Los búnkeres subterráneos privados operan bajo un conjunto diferente de restricciones. Requieren ingeniería específica para cada sitio, permisos de construcción y, cuando corresponda, aprobaciones ambientales.
La diferencia ayuda a explicar por qué el mercado admite tanto a grandes contratistas de defensa que buscan contratos gubernamentales como a empresas especializadas más pequeñas que atienden a clientes individuales.
Cuando la protección civil se convierte en una compra privada
La industria privada de refugios ha desarrollado una gama de precios notablemente amplia.
El proveedor alemán BSSD Defence, que también opera como BSSD Global, ofrece productos que van desde refugios básicos y habitaciones de pánico a partir de unos 20.000 euros hasta instalaciones que cuestan 200.000 euros. Schutzraum-Zentrum comercializa habitaciones seguras privadas desde aproximadamente 20.000 euros, excluidos los gastos de instalación local.
En el otro extremo del mercado, Oppidum desarrolla residencias subterráneas de lujo con precios entre 10 y 100 millones de dólares.
Vivos, también conocida como Terra Vivos, ha promocionado Europa One, un antiguo complejo de túneles reconvertido en Rothenstein, Turingia. El proyecto se ha comercializado para 34 familias privadas, con unidades privadas sin terminar a partir de 2 millones de euros y espacios semiprivados desde 35.000 euros.

Hay una salvedad importante: la verificación independiente de fuentes abiertas sobre el estado plenamente operativo y habitable del proyecto sigue siendo limitada. Comercializar una residencia subterránea protegida no es lo mismo que demostrar que está lista para una ocupación sostenida.
Estas ofertas, sin embargo, exponen una brecha creciente en la forma en que los europeos pueden obtener protección.
Para los hogares más acomodados, la seguridad personal puede convertirse en una compra de construcción. Para todos los demás, el acceso depende mucho más de la infraestructura pública, los edificios existentes y la preparación del gobierno.
Polonia ilustra las limitaciones de este último enfoque.
En lugar de desarrollar un mercado privado de búnkeres a la escala observada en partes de Europa occidental, las autoridades polacas se han concentrado en identificar y designar ubicaciones de refugio existentes.
Se han catalogado aproximadamente 85.000 puntos de refugio para una población de 23,7 millones de personas.
Ese inventario proporciona una base para la planificación de la protección civil, pero el número de ubicaciones designadas por sí solo no puede establecer cuántas personas podrían alojarse de manera segura, ni qué nivel de protección ofrece cada sitio.
Existe una diferencia considerable entre identificar un sótano y construir un refugio resistente a explosiones diseñado específicamente.
La distinción se vuelve particularmente importante cuando la preparación pública se mide frente a la creciente disponibilidad de alternativas comerciales.
El gasto en defensa se está convirtiendo en un compromiso de construcción permanente
Durante décadas después de la Guerra Fría, muchos países europeos redujeron o descuidaron partes de su infraestructura de defensa civil. La suposición de que un conflicto convencional importante era improbable permitió a los gobiernos priorizar otros gastos.
La escalada a gran escala de la guerra de Rusia contra Ucrania en 2022 cuestionó ese enfoque.

Los gobiernos europeos están ahora dirigiendo recursos hacia infraestructura destinada a seguir siendo útil durante una crisis de seguridad prolongada, en lugar de depender exclusivamente de fuerzas capaces de responder a una.
Los beneficiarios incluyen empresas como Rheinmetall, fabricantes especializados en módulos y contratistas de ingeniería. La contratación estatal ofrece oportunidades para pedidos de producción repetidos, mientras que los contratos de operación pueden extender las relaciones comerciales mucho más allá de la construcción.
La carga financiera es menos sencilla.
El programa de 60 millones de euros de Estonia y el compromiso de 303 millones de Letonia representan un gasto sustancial para la infraestructura de defensa nacional. La inversión prevista de Alemania es aún mayor. Todos deben competir con otras prioridades de gasto público, mientras que las instalaciones terminadas generan costos de mantenimiento y operación.
La capacidad de fabricación es otra limitación. La estandarización puede simplificar la producción, pero solo si los proveedores pueden entregar componentes a la escala requerida y si los gobiernos pueden coordinar la instalación, el transporte y la contratación.
Existe un problema similar en el sector civil, donde los permisos de construcción, las condiciones locales y los requisitos de ingeniería dificultan una rápida expansión.
El mercado europeo de búnkeres se está convirtiendo, por lo tanto, en parte de una cuestión industrial más amplia: cómo construir y mantener la resiliencia física durante muchos años sin tratar cada proyecto como una compra de emergencia.
El cambio más trascendente puede ser institucional más que comercial. Los planificadores militares, las autoridades de protección civil, los municipios y los propietarios privados se están viendo arrastrados a responsabilidades que antes se consideraban periféricas a la vida cotidiana europea.
Los gobiernos pueden anunciar objetivos de refugio y asignar miles de millones a la construcción. Lograr una protección confiable es una empresa diferente, que requiere decisiones sobre quién construye las instalaciones, quién las mantiene y quién puede usarlas realmente.
A medida que las nuevas fortificaciones de Europa pasan de los documentos de contratación a las calles, las instalaciones militares y las propiedades privadas, esas decisiones determinarán si la seguridad física se convierte en un servicio público ampliamente disponible o en una característica cada vez más desigual del entorno construido del continente.
Fuentes: Research and Markets, Bunker-ok, Noah News, Rheinmetall, VIVOS