
El 'Iris' inédito de Monet se encamina a una venta récord de 30 millones de euros mientras Sotheby's París presenta la colección Schlumberger

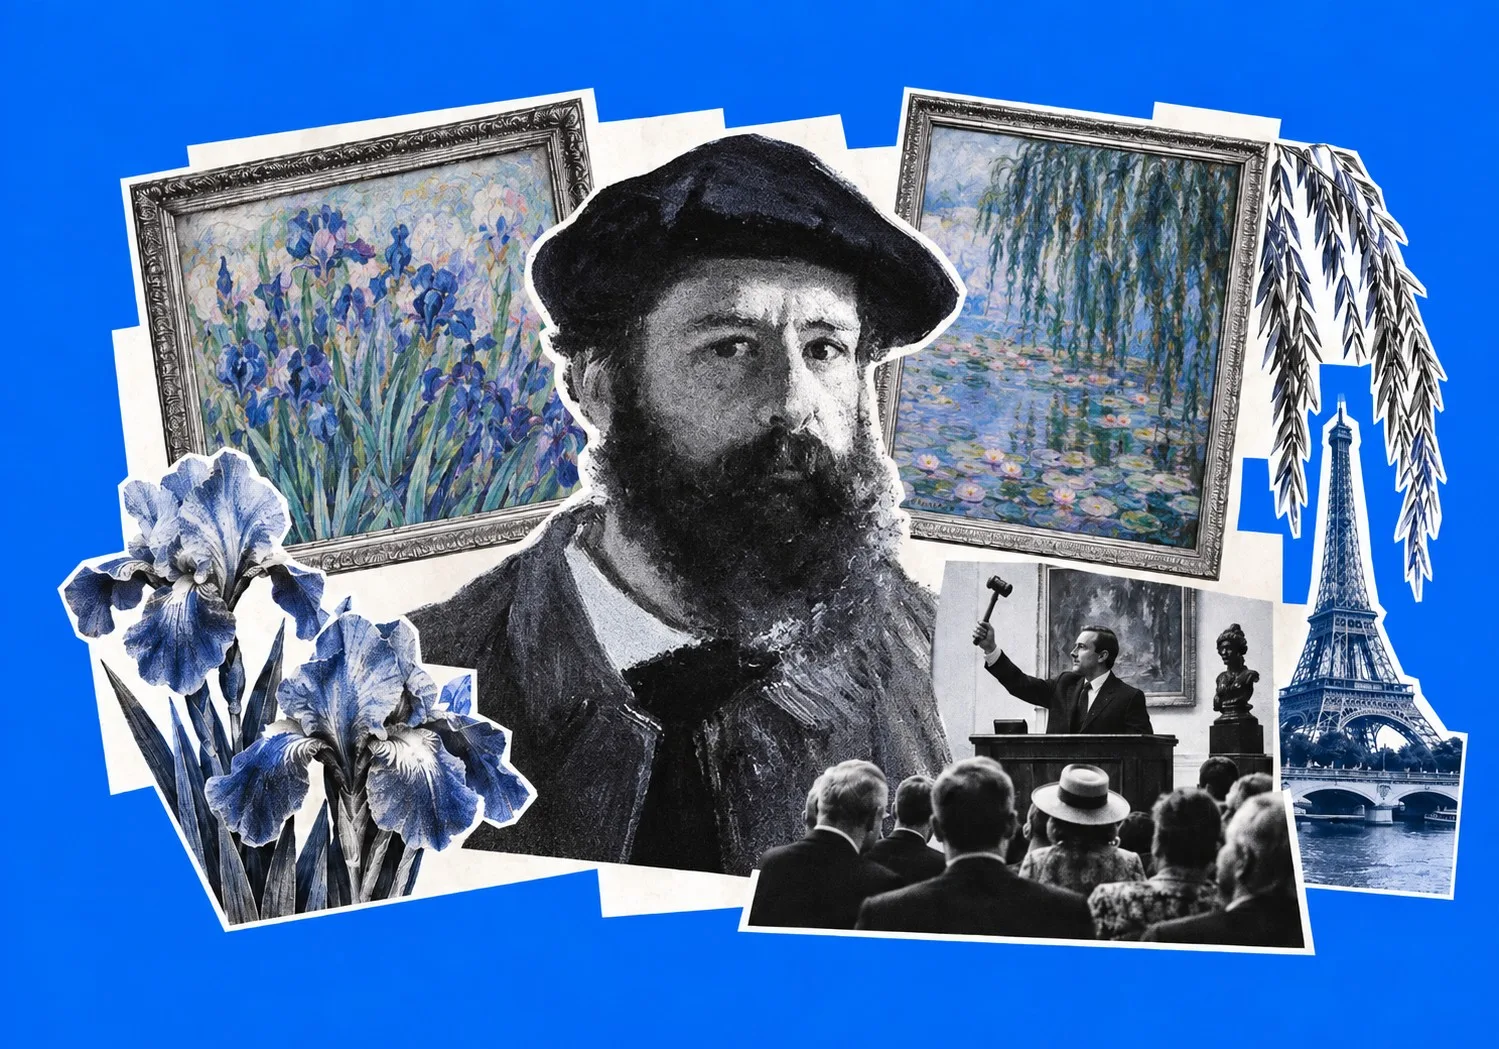
El 'Iris' inédito de Monet se encamina a una venta récord de 30 millones de euros mientras Sotheby's París presenta la colección Schlumberger, procedente del patrimonio de Jeanne Schlumberger.
La colección, procedente del patrimonio de la heredera industrial francesa Jeanne Schlumberger, incluye también Saule Pleureur (Sauce llorón), otro Monet tardío nunca antes mostrado en público, con una estimación de entre 9 y 12 millones de euros. Junto a estos dos lienzos de Giverny figuran otras dos obras de Monet, tres pinturas de Paul Cézanne encabezadas por La Ferme, valorada en 600.000 a 800.000 euros, y piezas individuales de Gustave Moreau y Camille Claudel.
 Cerrar en París, y no en Nueva York o Londres, una consignación de un solo propietario de esta magnitud financiera es un movimiento estratégico calculado. Una combinación de fricciones aduaneras posteriores al Brexit, reformas regulatorias francesas y un fuerte respaldo corporativo de los titanes locales del lujo ha atraído de nuevo el comercio secundario de arte hacia el Sena. La capital francesa ya no se conforma con funcionar como oficina de abastecimiento para las salas de ventas de Manhattan. Quiere la liquidación comercial final.
Si el mercado francés tiene la profundidad estructural necesaria para absorber un solo lote valorado en 30 millones de euros sin depender en gran medida de capital extranjero sigue siendo una pregunta abierta y no comprobada.
El error de cálculo de mediados de siglo
Jeanne Schlumberger construyó su colección durante las décadas de posguerra bajo la guía directa de la marchante parisina Katia Granoff. En aquel momento, comprar Monet tardío era una apuesta contraria y altamente arriesgada.
El consenso crítico de mediados de siglo había descartado en gran medida las pinturas que Monet produjo en Giverny entre 1914 y su muerte en diciembre de 1926. La visión museística convencional sostenía que los lienzos masivos y turbios —caracterizados por una pintura espesa, superficies desordenadas y colores oscuros y embarrados— eran los trágicos desaciertos de un anciano que sufría cataratas severas. Los coleccionistas querían paisajes impecables de la década de 1870, con líneas de horizonte claras y una pincelada delicada y precisa. El Giverny tardío era ampliamente tratado como mercancía dañada.
Granoff comprendió que la vista deteriorada de Monet lo había llevado a un lugar mucho más radical. Al despojarse de la perspectiva convencional y centrarse por completo en el borde del agua, había abandonado la pintura de paisaje europea tradicional. El desorden no era un defecto visual. Era expresionismo abstracto temprano.
El mercado acabó alcanzando la tesis temprana de Granoff. Hoy, el impresionismo temprano cotiza como una clase de activo madura y estable con un potencial limitado, mientras que los lienzos tardíos y semisabstractos de Giverny alcanzan precios internacionales de primer nivel. Su aire crudo e inacabado encaja con el gusto moderno, influyendo en todo, desde la pintura estadounidense de posguerra hasta el diseño de alta joyería contemporánea, como el trabajo con piedras preciosas de Feng J.
La elección de la fecha por parte de Sotheby's es igualmente comercial. La venta de octubre coincide con un esfuerzo de marketing a escala nacional vinculado al centenario de la muerte de Monet el 5 de diciembre de 1926. Las retrospectivas museísticas en toda la capital, incluidas Monet, Painting Time y Stories of Landscapes, from Monet to Hockney, están inundando la ciudad de visitantes internacionales. La casa de subastas está convirtiendo ese interés institucional directamente en impulso inmediato de mercado.

El nuevo centro de liquidación europeo
El especialista sénior Thomas Bompard llevará la colección Schlumberger de gira mundial previa a la venta por Hong Kong y Nueva York antes de regresar a París para la subasta. El itinerario muestra cómo la mecánica subyacente de las ventas de arte de alto valor ha cambiado en la última década.
Hace veinte años, una colección de un solo propietario de esta calidad se habría enviado de inmediato a Nueva York y se habría vendido en la calle 72. Hoy, las paradas en el extranjero actúan meramente como sedes de marketing para asegurar pujas de la riqueza privada asiática y estadounidense. La ejecución física y la liquidación financiera se quedan en Francia.
Esta configuración expone una brecha cada vez mayor entre las casas de subastas comerciales y las instituciones culturales públicas. Mientras los museos estatales franceses aprovechan el centenario para llenar sus salas, quedan completamente excluidos del lado comercial de la historia.
Cuando un lienzo como Iris tiene una estimación máxima de 30 millones de euros, los presupuestos públicos de adquisición son inútiles. La pintura pasará directamente de una familia francesa privada a un coleccionista privado internacional o a un fondo de inversión. El público obtiene un breve vistazo a una obra maestra importante durante una vista previa de dos semanas antes de que desaparezca de nuevo a puerta cerrada durante otra generación.
La venta expone varias consecuencias estructurales contundentes en el conjunto del mercado. Las casas de subastas francesas confirman que París puede liquidar consignaciones de primer nivel de un solo propietario sin recurrir por defecto a Nueva York. El patrimonio Schlumberger obtiene enormes rendimientos de adquisiciones de mediados de siglo que costaron relativamente poco cuando Granoff las consiguió originalmente. Mientras tanto, las instituciones estatales carecen del capital para impedir que piezas emblemáticas del patrimonio nacional pasen a manos privadas internacionales, y Londres sigue perdiendo su monopolio sobre las grandes ventas europeas de un solo propietario a medida que los consignadores canalizan activos de primer nivel a través de Francia.
Límites de capital y la prueba del centenario
La venta de octubre pondrá a prueba si París puede realmente sostener a largo plazo un mercado del arte de primer nivel.
Establecer estimaciones récord previas a la venta es una estrategia estándar de relaciones públicas de las casas de subastas. Liquidar esos lotes al precio de martillo sin fuertes garantías previas a la venta es otra cosa. El mercado francés ha tenido históricamente dificultades con la escasez de capital privado nacional, dependiendo en gran medida de compradores extranjeros para empujar los precios por encima de los objetivos previos a la venta.
Si Iris no alcanza su reserva mínima de 22 millones de euros, sembrará dudas inmediatas sobre la narrativa de que París ha superado a Londres como centro de liquidación del mercado secundario. Si se vende cerca de la marca de 30 millones de euros, confirmará que las consignaciones de primer nivel ya no necesitan salir de Europa continental para encontrar pujas de primer nivel.
La subasta Schlumberger tiene menos que ver con celebrar el legado de Claude Monet que con poner a prueba la fortaleza financiera de la ciudad que lo vende. El centenario ha proporcionado la ocasión histórica, el patrimonio ha aportado el inventario nunca mostrado y Sotheby's ha fijado el precio récord. La respuesta depende ahora de si el capital presente en la sala el 22 de octubre está a la altura de la ambición colgada en la pared.
Fricción institucional y capital privado
La llegada de Iris al mercado pone de relieve una fricción continua en el panorama cultural europeo, donde el interés público por el patrimonio artístico choca con las realidades de los flujos de capital modernos. Durante décadas, los gobiernos europeos se apoyaron en incentivos fiscales y en legislación de derecho de tanteo para mantener los tesoros nacionales dentro de las fronteras nacionales. A medida que las valoraciones globales del arte se han desvinculado de los indicadores económicos nacionales, esas medidas regulatorias han demostrado ser cada vez más ineficaces frente a la riqueza privada internacional.
Los ministerios de Cultura franceses han observado impotentes cómo obras de primer nivel pasan por las salas de ventas nacionales hacia fideicomisos offshore y bóvedas de colecciones privadas en Ginebra, Singapur o Delaware. La venta Schlumberger representa la culminación de esta tendencia. Aunque el ministerio de Cultura puede declarar una obra de arte tesoro nacional para retrasar su exportación, hacerlo exige igualar el precio de mercado en un plazo estricto, una imposibilidad financiera cuando un solo lienzo alcanza los 30 millones de euros.
En consecuencia, el papel de las instituciones públicas ha pasado de la adquisición a la custodia temporal. Los museos deben conformarse con acoger préstamos a corto plazo u organizar retrospectivas en torno a obras que nunca podrán poseer. Esta dinámica convierte a las galerías públicas en sedes promocionales de activos que en última instancia solo generan rendimientos para patrimonios privados y casas de subastas. La monetización del centenario de Monet ilustra esta relación simbiótica pero profundamente desigual: las exposiciones financiadas con fondos públicos construyen la gravitas histórica, mientras que las salas de ventas privadas capturan la liquidez financiera.
La reingeniería del mercado secundario
La infraestructura más amplia del mercado secundario en Europa ha experimentado una silenciosa reingeniería desde el cambio de década. El estatus de Londres como capital indiscutible del comercio artístico europeo se basaba en un delicado equilibrio de tratamiento fiscal favorable, rutas de envío consolidadas y una profunda integración de servicios financieros. La introducción del IVA de importación posterior al Brexit y la compleja documentación aduanera desmantelaron esa ventaja competitiva, creando fricción operativa para los consignadores internacionales.
París se movió rápidamente para explotar estas vulnerabilidades. Las instituciones financieras francesas y los conglomerados del lujo intervinieron para financiar la expansión de las casas de subastas, modernizar la infraestructura de bóvedas y agilizar los procedimientos aduaneros transfronterizos para las bellas artes. El resultado es un mercado del arte francés mucho más agresivo y comercializado, que opera con un nivel de sofisticación financiera que antes solo se veía en Manhattan.
La decisión de Sotheby's de anclar la colección Schlumberger en París es una validación directa de esta reestructuración institucional. Demuestra que los consignadores internacionales ahora ven la capital francesa como un centro financiero plenamente operativo, capaz de gestionar transacciones complejas de varios millones de euros sin cuellos de botella administrativos. La prueba del 22 de octubre no es, por tanto, meramente una prueba del valor de mercado de Monet, sino una prueba de esfuerzo definitiva del orden del mercado del arte europeo posterior al Brexit.