
Europas neuer Bunker-Boom: Wie Zivilschutz und militärische Schutzinfrastruktur die kontinentale Sicherheit verändern

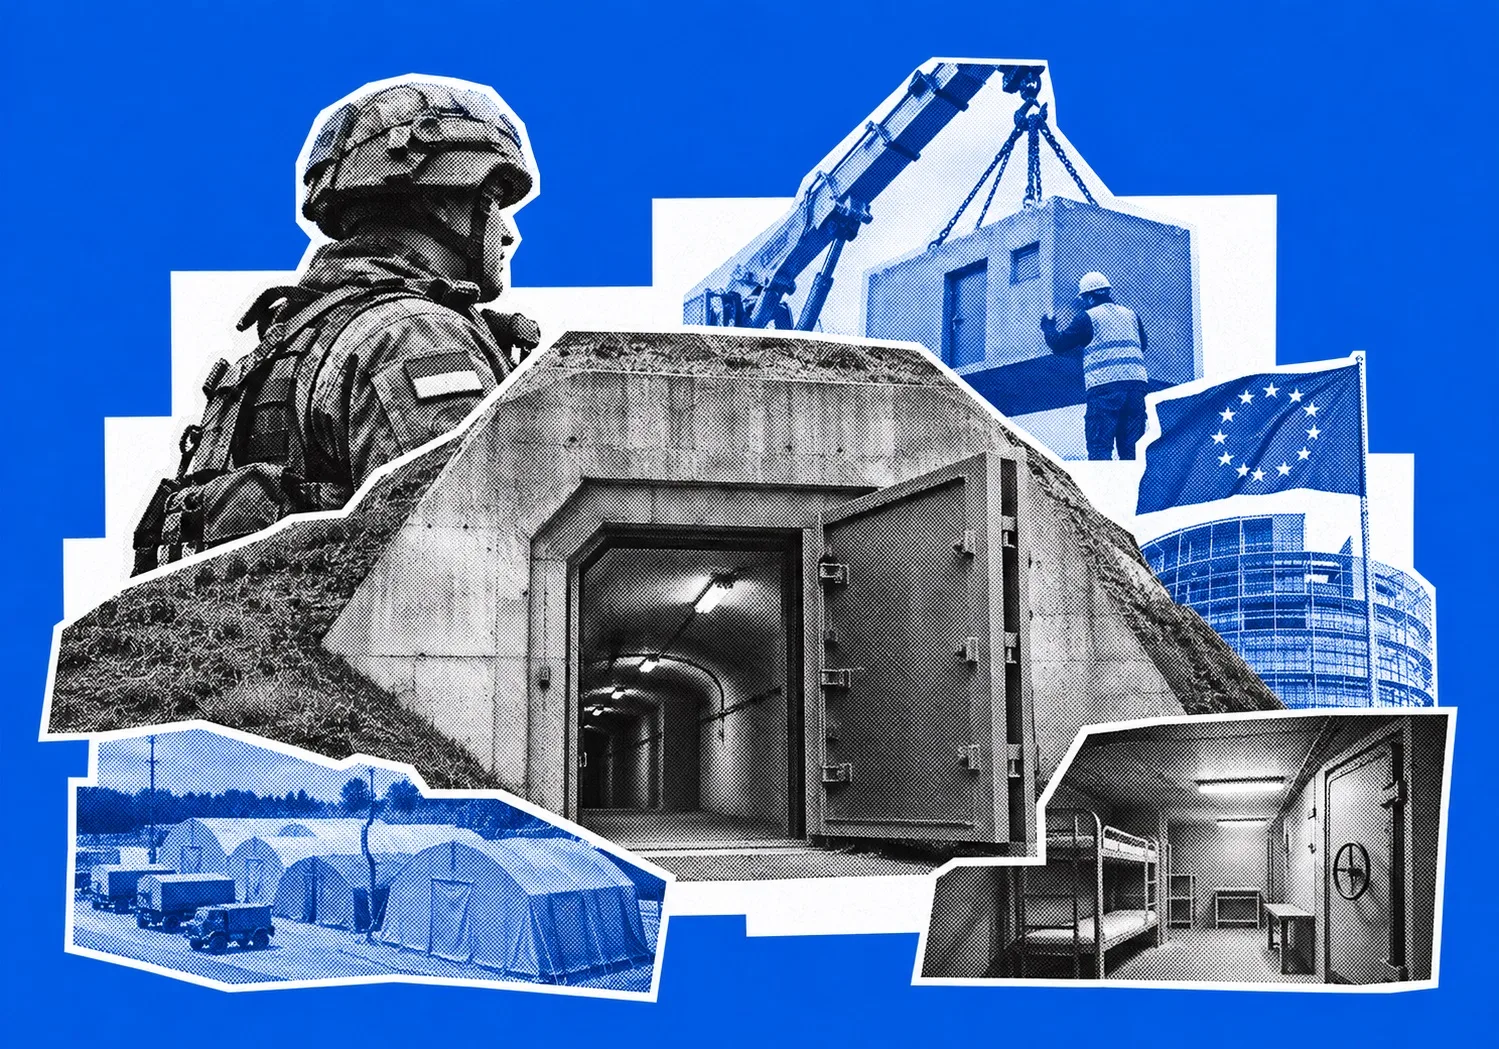
Estland, Lettland und Deutschland investieren Milliarden in Bunker und Schutzräume. Wie Zivilschutz und militärische Schutzinfrastruktur Europas Sicherheit verändern.
Die finanziellen Verpflichtungen sind erheblich. Estland hat bis zu 60 Millionen Euro für seinen Abschnitt der Baltischen Verteidigungslinie bereitgestellt, während Lettland über fünf Jahre rund 303 Millionen Euro ausgeben will. Deutschland hat ein noch größeres Programm skizziert: 10 Milliarden Euro sind über vier Jahre vorgesehen, weitere 30 Milliarden Euro im darauffolgenden Jahrzehnt, um die zivile Schutzplatzkapazität auszubauen.
Diese Projekte befinden sich in unterschiedlichen Entwicklungsstadien. Einige Bunker sind bereits installiert. Andere befinden sich noch in der Beschaffung oder Planung. Doch sie deuten auf einen Wandel in der europäischen Sicherheitspolitik hin: Militärische Abschreckung wird zunehmend durch dauerhaften physischen Schutz ergänzt.
Die baltischen Staaten machen aus Verteidigungsplänen Beton
Estland bietet vielleicht das klarste Beispiel dafür, wie der Krieg in der Ukraine Infrastrukturentscheidungen beeinflusst.
Im Februar 2026 starteten Estlands Staatliches Verteidigungsinvestitionszentrum RKIK und Lettlands Verteidigungsministerium die Initiative Baltische Verteidigungslinie. Estlands Beschaffungspläne umfassen 600 modulare Bunker aus Stahlbeton, die 152-mm-Artilleriefeuer standhalten sollen.
Die geschätzten Kosten liegen bei rund 100.000 Euro pro Bunker, einschließlich Installation. Etwa 30 Millionen Euro von Estlands Zuweisung waren für 2026 vorgesehen.

Die Fortschritte waren schrittweise. Bis Anfang 2026 waren 28 Bunker-Bausatzelemente geliefert und neun Bunker im Südosten Estlands installiert.
Die Zahlen sind bescheiden im Vergleich zum Umfang des geplanten Netzes. Doch die Wahl der modularen Bauweise ist bedeutsam. Standardisierte Komponenten können an mehreren Standorten hergestellt, transportiert und installiert werden, ohne jede Verteidigungsposition als eigenes Ingenieurprojekt zu behandeln.
Für die baltischen Regierungen geht es nicht einfach darum, wie viele Befestigungen gebaut werden können. Es geht darum, ob Baukapazität, Beschaffungssysteme und militärische Planung schnell genug zusammenwirken, um ein kohärentes Verteidigungsnetz zu schaffen.
Litauens Investition veranschaulicht eine andere Dimension desselben Problems.
Der deutsche Rüstungskonzern Rheinmetall erhielt vom Bundesamt für Ausrüstung, Informationstechnik und Nutzung der Bundeswehr (BAAINBw) einen ersten Auftrag für ein modulares Camp in Litauen, das bis zu 2.000 Personen aufnehmen kann. Der Bauvertrag hat einen Wert von 250 Millionen Euro, die jährlichen Betriebskosten liegen bei rund 40 Millionen Euro.
Anders als verstärkte Bunker an der Front deckt das Camp den Bedarf an der Aufrechterhaltung einer substanziellen militärischen Präsenz ab. Unterbringung, Logistik und operative Unterstützung sind wesentlich, um Kräfte über längere Zeiträume im Einsatz zu halten.
Diese Unterscheidung ist wichtig. Europas entstehende Schutzindustrie liefert sowohl die Bauwerke, die Angriffen standhalten sollen, als auch die Infrastruktur, die für die Aufrechterhaltung militärischer Operationen nötig ist.
Deutschland steht vor einem anderen Schutzproblem
Deutschlands geplante Erweiterung betrifft den zivilen Schutz in weit größerem Maßstab.
Das Programm sieht rund eine Million zusätzliche Schutzplätze vor, gestützt auf geplante Ausgaben von 40 Milliarden Euro in zwei Phasen.
Der Anspruch ist beträchtlich, obwohl ein Großteil des Programms noch in einer frühen Ausschreibungsphase steckt. Angekündigte Investitionen sollten nicht mit fertiggestellter Schutzkapazität verwechselt werden.

Deutschland steht zudem vor einer anderen technischen Herausforderung als die baltischen Staaten. Verteidigungspositionen in ausgewiesenen Grenzgebieten zu errichten, ist eine Aufgabe. Schutz für große zivile Bevölkerungen in bestehenden Städten und Gemeinden bereitzustellen, ist eine andere.
Ziviler Schutz muss Bauvorschriften, lokale Infrastruktur und die praktische Verfügbarkeit geeigneter Räume berücksichtigen. Unterirdisches Bauen bringt zudem strukturelle und geotechnische Anforderungen mit sich, die je nach Standort variieren.
Die Europäische Union hat kein einheitliches, umfassendes Bunkergesetz, das diese Projekte regelt. Planer arbeiten stattdessen innerhalb nationaler Genehmigungssysteme und etablierter technischer Rahmenwerke, einschließlich der Eurocodes.
Dadurch ist der Ausbau ziviler Schutzkapazität ebenso eine administrative wie eine bauliche Herausforderung.
Kommunalbehörden, Ingenieurbüros und nationale Regierungen müssen sich mit den praktischen Folgen von Programmen befassen, deren finanzielle Größenordnung auf staatlicher Ebene festgelegt wird.
Die Ausgaben schaffen zudem langfristige Verpflichtungen. Ein Schutzraum, der nur auf dem Papier existiert, oder selbst einer, der gebaut wurde, ist nicht zwangsläufig eine Einrichtung, die instand gehalten und bei Bedarf verfügbar gemacht werden kann.
Eine wachsende Branche mit zwei sehr unterschiedlichen Märkten
Die kommerziellen Zahlen zeigen, warum Hersteller und Bauspezialisten aufmerksam sind.
Der Markt für verlegbare militärische Schutzunterkünfte in Europa hatte 2024 einen Wert von rund 225 Millionen US-Dollar. Bis 2030 soll er auf 318 Millionen US-Dollar wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von 5,8 % entspricht.
Mobile Schutzunterkünfte machen rund 58 % des Segments der modularen Explosionsschutzunterkünfte aus.
Der Markt für zivile Luftschutzbunker ist größer, mit einem geschätzten Wert von 483,5 Millionen US-Dollar und einem prognostizierten Anstieg auf 699,5 Millionen US-Dollar bis 2030.

Trotz ihrer offensichtlichen Ähnlichkeiten sind dies keine austauschbaren Produkte.
Militärische modulare Schutzunterkünfte müssen Anforderungen an Transport, Verlegung und Umweltleistung erfüllen. NATO-bezogene Spezifikationen, darunter STANAG 2895 und AECTP-200/300, regeln die Betriebsbedingungen, während MIL-STD-810 Prüfverfahren für Vibration, Stoß, Feuchtigkeit und Temperatur vorgibt.
Standardisierte Containerabmessungen und -beschläge ermöglichen zudem den Transport per Flugzeug, Straße und See.
Für Hersteller ist die Einhaltung dieser Vorgaben Teil des kommerziellen Angebots. Ein Bauwerk, das nicht effizient transportiert werden kann oder unter anspruchsvollen Bedingungen keine Leistung erbringt, hat begrenzten militärischen Wert, unabhängig von seinen Schutzeigenschaften.
Private unterirdische Bunker unterliegen anderen Einschränkungen. Sie erfordern standortspezifische Planung, Baugenehmigungen und, wo zutreffend, Umweltgenehmigungen.
Der Unterschied erklärt, warum der Markt sowohl große Verteidigungsunternehmen mit staatlichen Aufträgen als auch kleinere Spezialbetriebe für einzelne Kunden unterstützt.
Wenn Zivilschutz zum Privatkauf wird
Die private Schutzraumbranche hat eine bemerkenswert breite Preisspanne entwickelt.
Der deutsche Anbieter BSSD Defence, der auch als BSSD Global auftritt, bietet Produkte von einfachen Schutzräumen und Panikräumen ab rund 20.000 Euro bis zu Anlagen für 200.000 Euro. Schutzraum-Zentrum vermarktet private Schutzräume ab etwa 20.000 Euro, ohne lokale Installationskosten.
Am anderen Ende des Marktes entwickelt Oppidum luxuriöse unterirdische Residenzen zu Preisen zwischen 10 Millionen und 100 Millionen US-Dollar.
Vivos, auch bekannt als Terra Vivos, hat Europa One beworben, einen umgebauten ehemaligen Tunnelkomplex in Rothenstein in Thüringen. Das Projekt wurde für 34 private Familien vermarktet, wobei unfertige private Einheiten ab 2 Millionen Euro und halbprivate Räume ab 35.000 Euro angeboten wurden.

Es gibt eine wichtige Einschränkung: Die unabhängige Open-Source-Verifizierung des vollständig betriebsbereiten und bewohnbaren Status des Projekts bleibt begrenzt. Eine geschützte unterirdische Residenz zu vermarkten, ist nicht dasselbe wie nachzuweisen, dass sie für eine dauerhafte Nutzung bereit ist.
Diese Angebote offenbaren dennoch eine wachsende Kluft darin, wie Europäer Schutz erlangen können.
Für wohlhabendere Haushalte kann persönliche Sicherheit zu einem Baukauf werden. Für alle anderen hängt der Zugang weit stärker von öffentlicher Infrastruktur, bestehenden Gebäuden und staatlicher Vorsorge ab.
Polen veranschaulicht die Grenzen des letzteren Ansatzes.
Statt einen privaten Bunkermarkt in der Größenordnung zu entwickeln, wie er in Teilen Westeuropas zu beobachten ist, haben sich die polnischen Behörden darauf konzentriert, bestehende Schutzorte zu identifizieren und auszuweisen.
Rund 85.000 Schutzorte wurden für eine Bevölkerung von 23,7 Millionen Menschen erfasst.
Dieses Verzeichnis bietet eine Grundlage für die Zivilschutzplanung, doch allein die Zahl der ausgewiesenen Orte kann nicht belegen, wie viele Menschen sicher untergebracht werden könnten oder welches Schutzniveau jeder Standort bietet.
Es gibt einen erheblichen Unterschied zwischen der Identifizierung eines Kellers und dem Bau eines eigens errichteten explosionsgeschützten Schutzraums.
Diese Unterscheidung wird besonders wichtig, wenn öffentliche Vorsorge an der wachsenden Verfügbarkeit kommerzieller Alternativen gemessen wird.
Verteidigungsausgaben werden zu einer dauerhaften Bauverpflichtung
Jahrzehntelang nach dem Kalten Krieg reduzierten oder vernachlässigten viele europäische Länder Teile ihrer Zivilschutzinfrastruktur. Die Annahme, ein großer konventioneller Konflikt sei unwahrscheinlich, erlaubte es den Regierungen, andere Ausgaben zu priorisieren.
Die vollumfängliche Eskalation von Russlands Krieg gegen die Ukraine im Jahr 2022 stellte diesen Ansatz infrage.

Europäische Regierungen lenken nun Ressourcen in Infrastruktur, die während einer längeren Sicherheitskrise nützlich bleiben soll, statt sich ausschließlich auf Kräfte zu verlassen, die auf eine solche reagieren können.
Zu den Nutznießern gehören Unternehmen wie Rheinmetall, spezialisierte Modulhersteller und Ingenieurbüros. Staatliche Beschaffung bietet Möglichkeiten für wiederholte Produktionsaufträge, während Betriebsverträge Geschäftsbeziehungen weit über den Bau hinaus verlängern können.
Die finanzielle Belastung ist weniger eindeutig.
Estlands 60-Millionen-Euro-Programm und Lettlands Verpflichtung über 303 Millionen Euro stellen erhebliche Ausgaben für die nationale Verteidigungsinfrastruktur dar. Deutschlands geplante Investition ist noch größer. Alle müssen mit anderen öffentlichen Ausgabenprioritäten konkurrieren, während fertiggestellte Anlagen Wartungs- und Betriebskosten verursachen.
Die Fertigungskapazität ist eine weitere Einschränkung. Standardisierung kann die Produktion vereinfachen, aber nur, wenn Lieferanten Komponenten im erforderlichen Umfang liefern können und Regierungen Installation, Transport und Beschaffung koordinieren können.
Ein ähnliches Problem besteht im zivilen Sektor, wo Baugenehmigungen, lokale Bedingungen und technische Anforderungen einen schnellen Ausbau erschweren.
Europas Bunkermarkt wird damit Teil einer breiteren industriellen Frage: Wie lässt sich physische Resilienz über viele Jahre aufbauen und aufrechterhalten, ohne jedes Projekt als Notfallkauf zu behandeln?
Die folgenreichste Veränderung könnte institutioneller statt kommerzieller Natur sein. Militärplaner, Zivilschutzbehörden, Kommunen und private Eigentümer werden in Verantwortlichkeiten eingebunden, die einst als Randerscheinung des europäischen Alltags galten.
Regierungen können Schutzziele ankündigen und Milliarden für den Bau bereitstellen. Verlässlichen Schutz zu liefern, ist ein anderes Unterfangen und erfordert Entscheidungen darüber, wer die Anlagen baut, wer sie instand hält und wer sie tatsächlich nutzen kann.
Während Europas neue Befestigungen von Beschaffungsdokumenten in Straßen, militärische Anlagen und private Immobilien übergehen, werden diese Entscheidungen bestimmen, ob physische Sicherheit zu einer breit verfügbaren öffentlichen Dienstleistung wird oder zu einem zunehmend ungleichen Merkmal der gebauten Umwelt des Kontinents.
Quellen: Research and Markets, Bunker-ok, Noah News, Rheinmetall, VIVOS